27. 10. 2026.
Knjige obrtnika u FBiH: KPR-1041, KP-1042, EPO-1044, PLDI-1043 i SPR-1053
Koje knjige vodi obrtnik koji dohodak utvrđuje po poslovnim knjigama, šta se upisuje u koji obrazac i kako ih eFirma pravi sama iz izvoda, fiskalne kase, faktura i registra osnovnih sredstava. Sa slikama svih pet obrazaca u eFirmi.
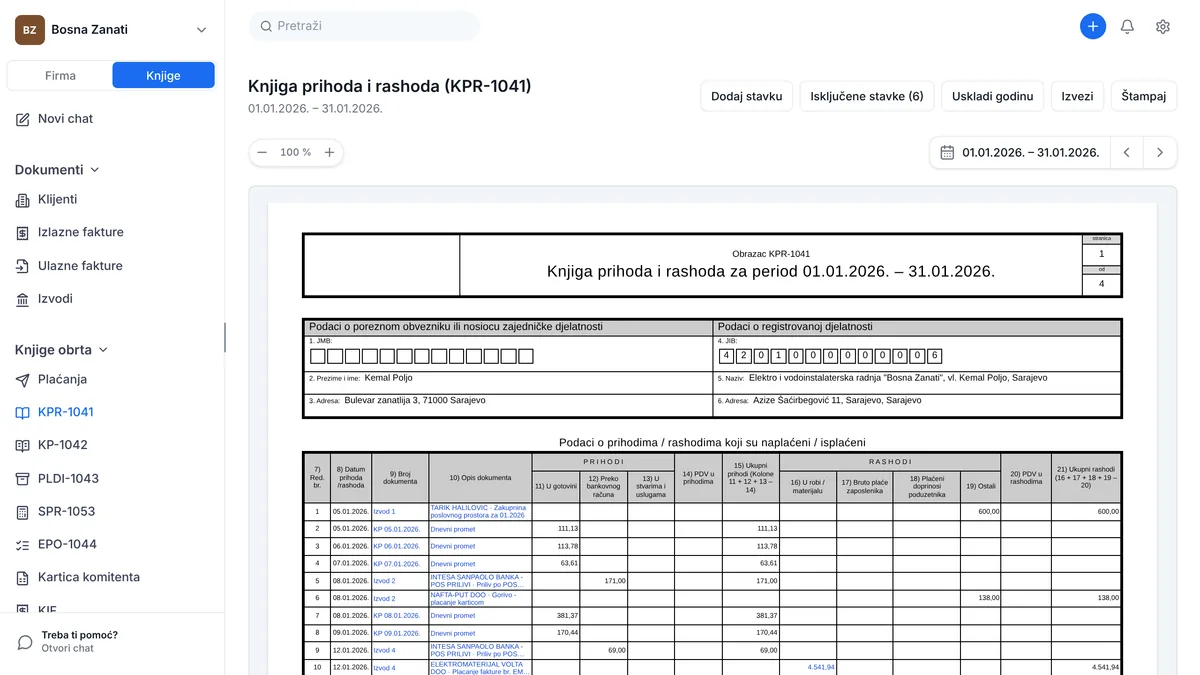
Obrtnik koji porez na dohodak plaća prema stvarnom dohotku u pravilu ne vodi dvojno knjigovodstvo s kontnim planom i nalozima za knjiženje. Vodi jednostavne knjige na propisanim obrascima: knjigu prihoda i rashoda, po potrebi knjigu prometa, evidenciju potraživanja i obaveza i popisnu listu dugotrajne imovine, a na kraju godine iz njih popunjava specifikaciju dohotka koja ide uz godišnju poreznu prijavu.
U praksi se te knjige najčešće prepisuju rukom iz izvoda i dnevnih izvještaja kase, ili se vode u Excel tabelama koje nikad ne izgledaju kao obrazac. U ovom vodiču objašnjavamo svih pet obrazaca, šta se u koji upisuje i kako izgledaju kad ih eFirma napravi sama iz dokumenata koje obrt već ima. Sve slike su snimljene u eFirmi, na demo obrtu Bosna Zanati.
Ukratko
- KPR-1041, knjiga prihoda i rashoda, glavna je knjiga obrtnika: u nju ide svaki naplaćeni prihod i svaki plaćeni rashod, s rednim brojem.
- KP-1042, knjiga prometa, dnevna je evidencija prometa, najčešće iz fiskalne kase. Dnevna gotovina iz nje ide zbirno u KPR.
- EPO-1044, evidencija potraživanja i obaveza, spisak je izdatih i primljenih računa i njihovih naplata i plaćanja, uz redni broj iz KPR.
- PLDI-1043, popisna lista dugotrajne imovine, popis je osnovnih sredstava s godišnjom amortizacijom.
- SPR-1053, specifikacija za utvrđivanje dohotka, godišnji je zbir iz KPR i PLDI i prilaže se uz godišnju prijavu GPD-1051.
- U eFirmi su sve to stranice u meniju Knjige obrta: izvod, kasa i fakture pune knjige same, a stranica izgleda tačno kao obrazac koji se štampa.
Ko vodi ove knjige
Ovaj vodič je za Federaciju BiH. Pravila su u Zakonu o porezu na dohodak FBiH i Pravilniku o primjeni Zakona o porezu na dohodak, a izgled knjiga u obrascima Porezne uprave FBiH. Knjige na ovim obrascima vode porezni obveznici koji dohodak od samostalne djelatnosti utvrđuju na osnovu poslovnih knjiga, kakav je obrt koji ne plaća porez paušalno.
| Obrazac | Naziv | Šta sadrži | Kada |
|---|---|---|---|
| KPR-1041 | Knjiga prihoda i rashoda | Naplaćeni prihodi i plaćeni rashodi po kolonama, s rednim brojem | Tokom cijele godine |
| KP-1042 | Knjiga prometa | Dnevni promet naplaćen u gotovini i bezgotovinski | Svaki dan prometa, za prodajna mjesta i poslovne jedinice |
| EPO-1044 | Evidencija potraživanja i obaveza | Izdati i primljeni računi, njihove naplate i plaćanja i redni broj u KPR | Za porezni period, najčešće kalendarsku godinu |
| PLDI-1043 | Popisna lista dugotrajne imovine | Osnovna sredstva, nabavna i knjigovodstvena vrijednost i amortizacija | Za porezni period, na kraju godine |
| SPR-1053 | Specifikacija za utvrđivanje dohotka od samostalne djelatnosti | Prihodi, rashodi, dohodak i mjesečna akontacija poreza | Uz godišnju prijavu GPD-1051 |
Pravilnik KPR opisuje kao „evidenciju o dnevnim i ukupnim poslovnim prihodima i rashodima u poreznom periodu“ i traži jednu knjigu prihoda i rashoda bez obzira na to koliko poslovnih prostora obrt ima. Republika Srpska i Brčko distrikt imaju svoje propise o porezu na dohodak, pa tamo provjerite koje knjige i obrasce traži nadležna poreska uprava.
Kako eFirma zna da je firma obrt
Sve počinje od poreznog profila firme. Kad je pravna forma Obrt ili samostalni poduzetnik, eFirma knjige vodi bez konta: nema kontnog plana, naloga za knjiženje ni dnevnika, a u meniju se umjesto njih pojavljuje grupa Knjige obrta s obrascima KPR-1041, KP-1042, PLDI-1043, SPR-1053 i EPO-1044, uz Plaćanja, Karticu komitenta, KIF, KUF i Plate.
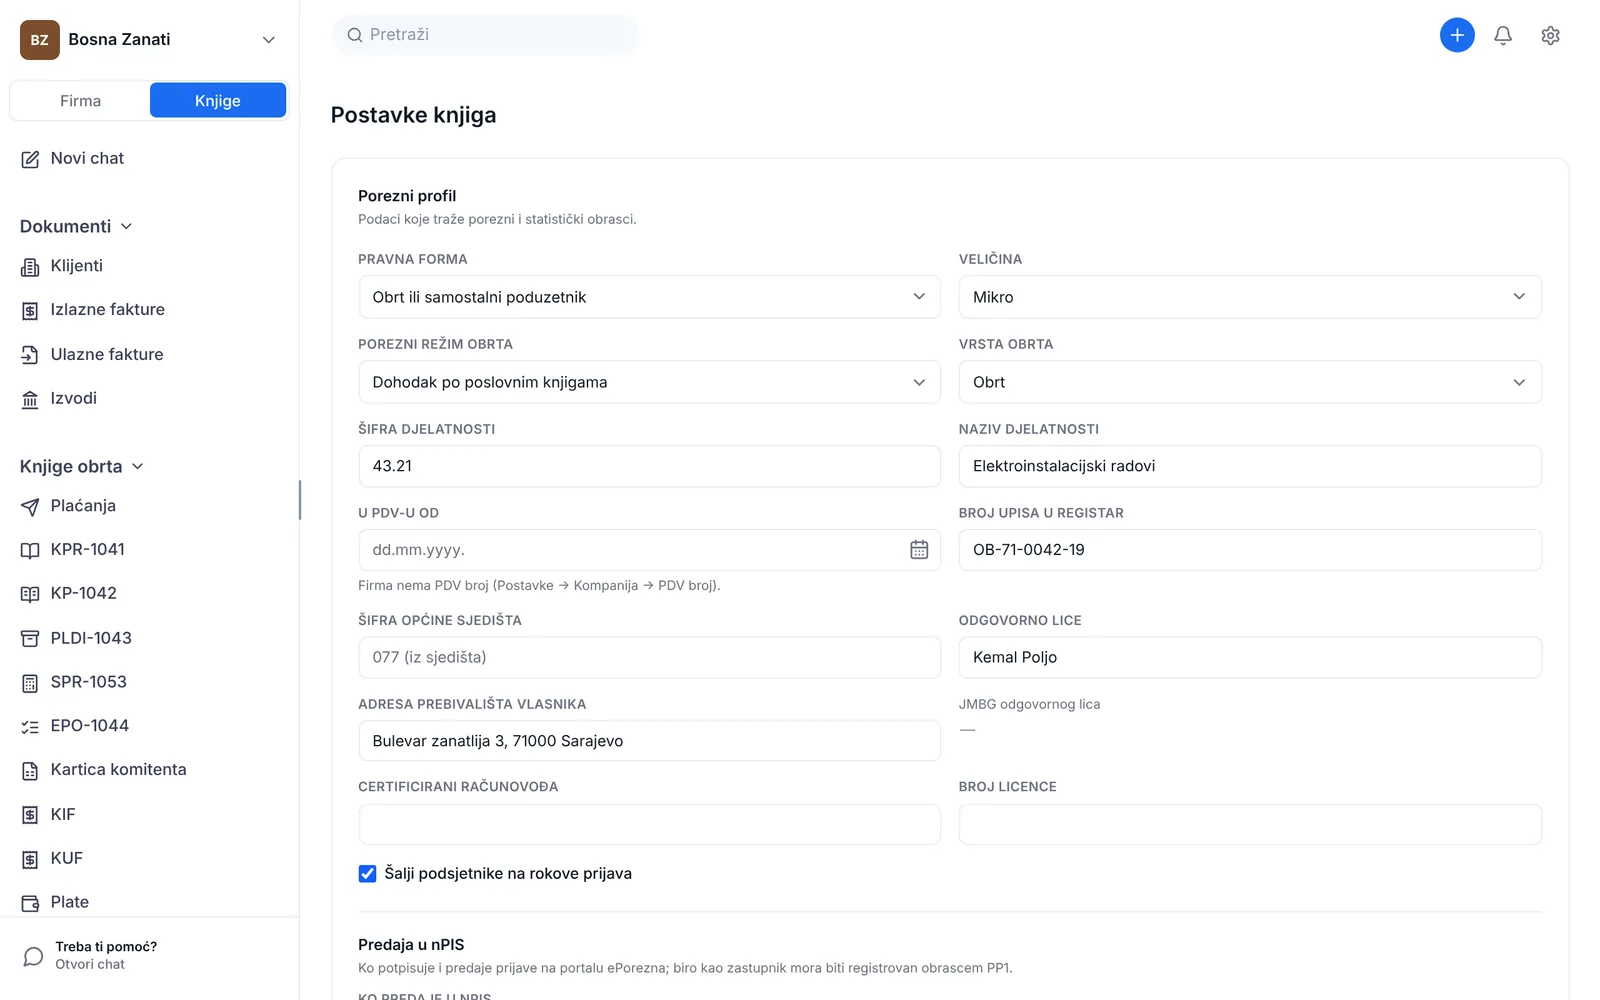
Iz poreznog profila dolazi i zaglavlje svih obrazaca: JMB i ime vlasnika, njegova adresa, JIB, naziv i adresa obrta i šifra djelatnosti. JMB vlasnika vide samo vlasnik, administrator i računovođa koji vodi knjige.
KPR-1041: knjiga prihoda i rashoda
Tabela obrasca zove se „Podaci o prihodima / rashodima koji su naplaćeni / isplaćeni“, i to je ključ cijele knjige: upisuje se novac koji je stvarno ušao ili izašao, a ne faktura koja čeka naplatu. Svaki red ima redni broj, datum, broj i opis dokumenta, a iznos ide u jednu od kolona prihoda ili rashoda.
| Kolona | Šta se upisuje |
|---|---|
| 11) U gotovini | Prihod naplaćen u gotovini, najčešće dnevni promet iz knjige prometa |
| 12) Preko bankovnog računa | Uplate kupaca i priliv s POS terminala |
| 13) U stvarima i uslugama | Prihod naplaćen robom ili uslugom umjesto novcem |
| 14) PDV u prihodima | PDV sadržan u prihodu, samo za obveznika PDV-a |
| 15) Ukupni prihodi | Kolone 11 + 12 + 13 − 14 |
| 16) U robi / materijalu | Plaćena roba i materijal |
| 17) Bruto plaće zaposlenika | Neto plaće s porezom i doprinosima iz plaće |
| 18) Plaćeni doprinosi poduzetnika | Doprinosi koje plaća poduzetnik, na primjer doprinosi na plaću na teret poslodavca |
| 19) Ostali | Zakup, gorivo, režije, usluge, provizije banke i ostalo |
| 20) PDV u rashodima | Odbitni PDV iz plaćenih ulaznih računa, samo za obveznika PDV-a |
| 21) Ukupni rashodi | Kolone 16 + 17 + 18 + 19 − 20 |
U eFirmi KPR nastaje iz izvoda. Kad izvod stigne, svaka njegova stavka postaje red KPR s narednim rednim brojem, razvrstan u kolonu i povezan s fakturom koju plaća. Dnevni promet kase stiže iz knjige prometa kao jedan red dnevno u koloni 11. Redni broj se nakon toga više ne mijenja, pa se odštampana knjiga i ekran uvijek slažu.
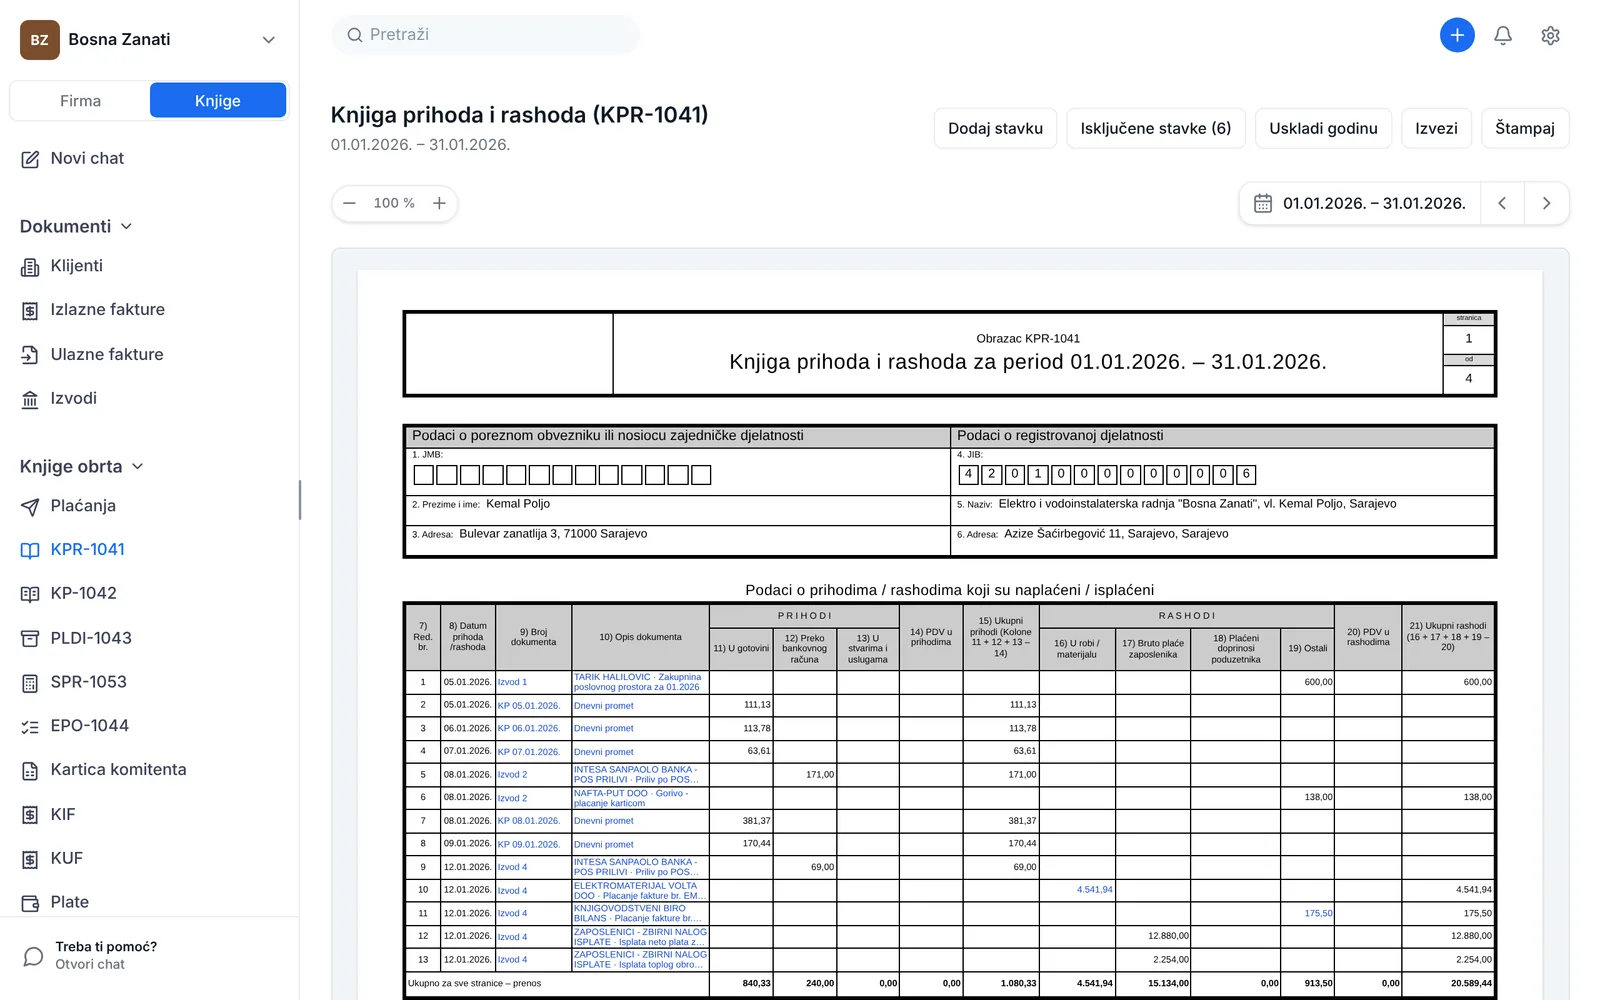
Ne ulazi sve s izvoda u knjigu. Prenos na štedni račun, polog pazara koji je već u knjizi prometa, podizanje gotovine, kredit i pozajmica, novac koji vlasnik uzima za sebe i plaćeni porez na dohodak nisu prihod ni rashod obrta. eFirma takve stavke prepoznaje sama i drži ih po strani, pod Isključene stavke, bez rednog broja. Kako tačno radi razvrstavanje, pišemo u posebnom vodiču o KPR i KP.
KP-1042: knjiga prometa
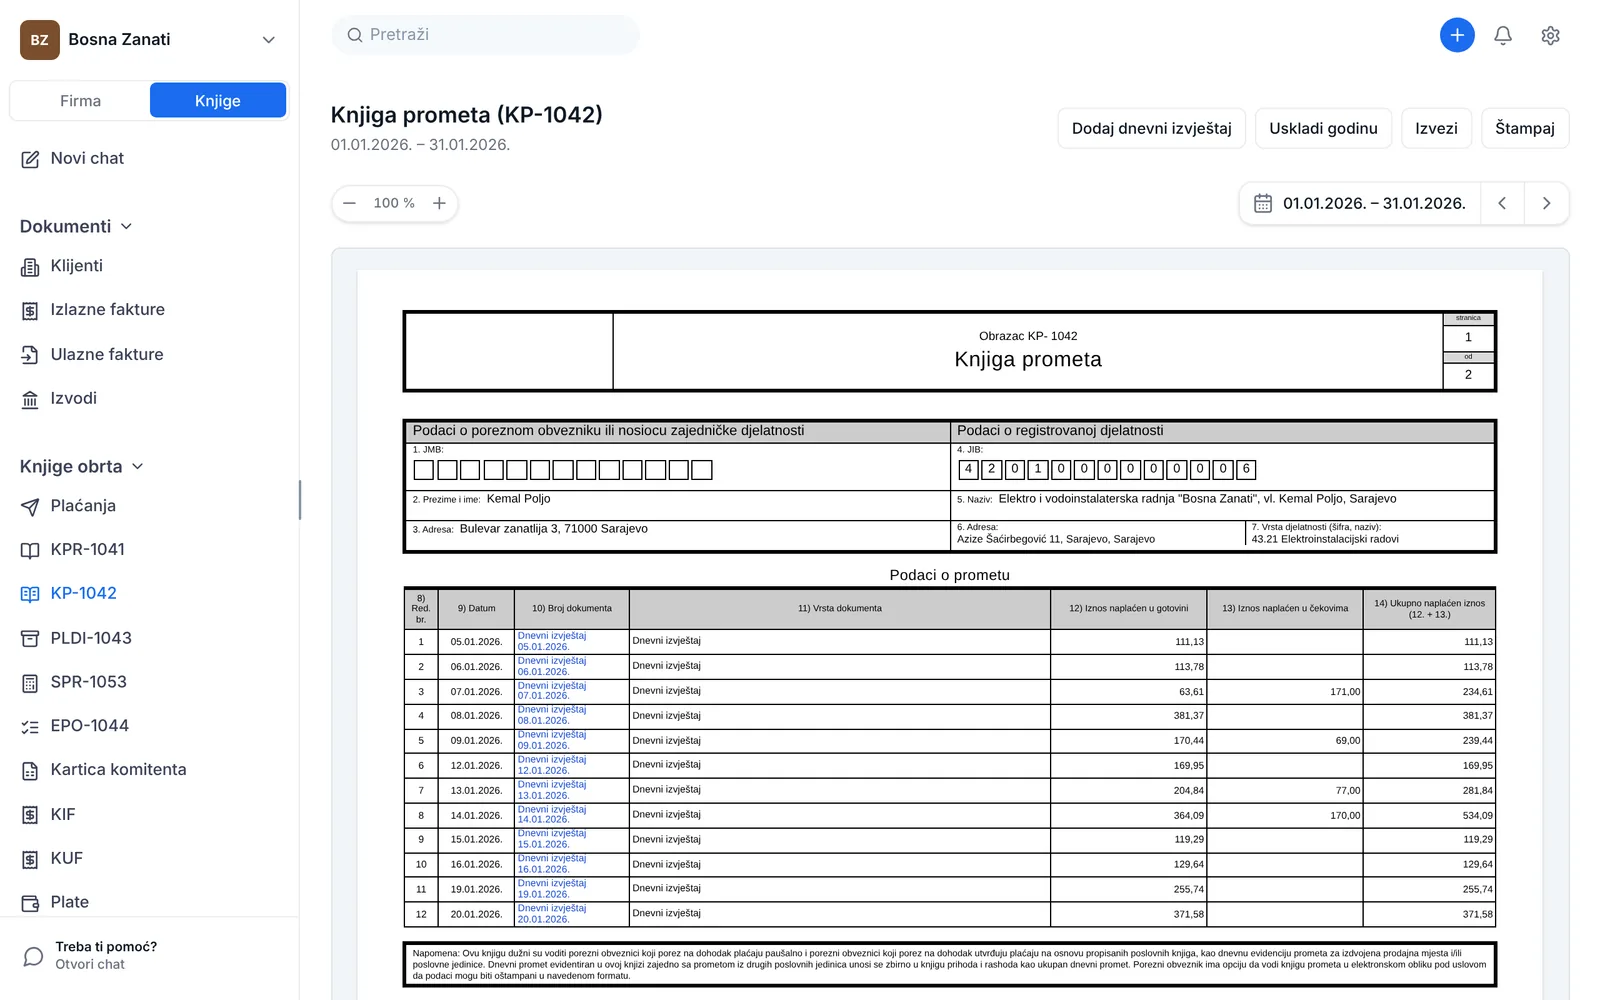
Napomena na samom obrascu kaže ko ga vodi: „Ovu knjigu dužni su voditi porezni obveznici koji porez na dohodak plaćaju paušalno i porezni obveznici koji porez na dohodak utvrđuju i plaćaju na osnovu propisanih poslovnih knjiga, kao dnevnu evidenciju prometa za izdvojena prodajna mjesta i/ili poslovne jedinice.“ Dnevni promet iz nje se, kako dalje piše, unosi zbirno u KPR.
Kad obrt naplaćuje preko eFirma Kase, svaki dan s fiskalnim računima postaje jedan red knjige prometa: gotovina u koloni 12, kartica, ček i virman u koloni 13. Za kasu koju ne vodi eFirma upisuje se dnevni izvještaj ručno, dugmetom Dodaj dnevni izvještaj. Ako obrt naplaćuje samo na račun, knjiga prometa ostaje prazna, a uplate idu u KPR direktno s izvoda.
Detaljno: KPR-1041 i KP-1042
Kolone, primjeri stavki, šta ne ulazi u knjigu, mjesečni i kumulativni zbir i kako eFirma razvrstava izvod.
Pročitajte vodičEPO-1044: evidencija potraživanja i obaveza
EPO je spisak računa. Lijeva strana je pregled izdatih računa (broj, datum izdavanja, iznos i kada je i koliko naplaćeno), desna pregled primljenih računa (broj, datum prijema, iznos obaveze i kada je i koliko plaćeno). Kolona 19 je redni broj iz knjige prihoda i rashoda pod kojim je naplata ili plaćanje upisano, i ona veže EPO za KPR.
eFirma EPO ne traži da ga popunjavate. Izračuna ga iz izlaznih i ulaznih faktura perioda i ranijih koje su još otvorene, uz plaćanja koja su na njih vezana s izvoda ili iz kase. Svako dodatno plaćanje iste fakture dobija svoj red, a kolona 19 nosi broj reda KPR u kojem je to plaćanje.
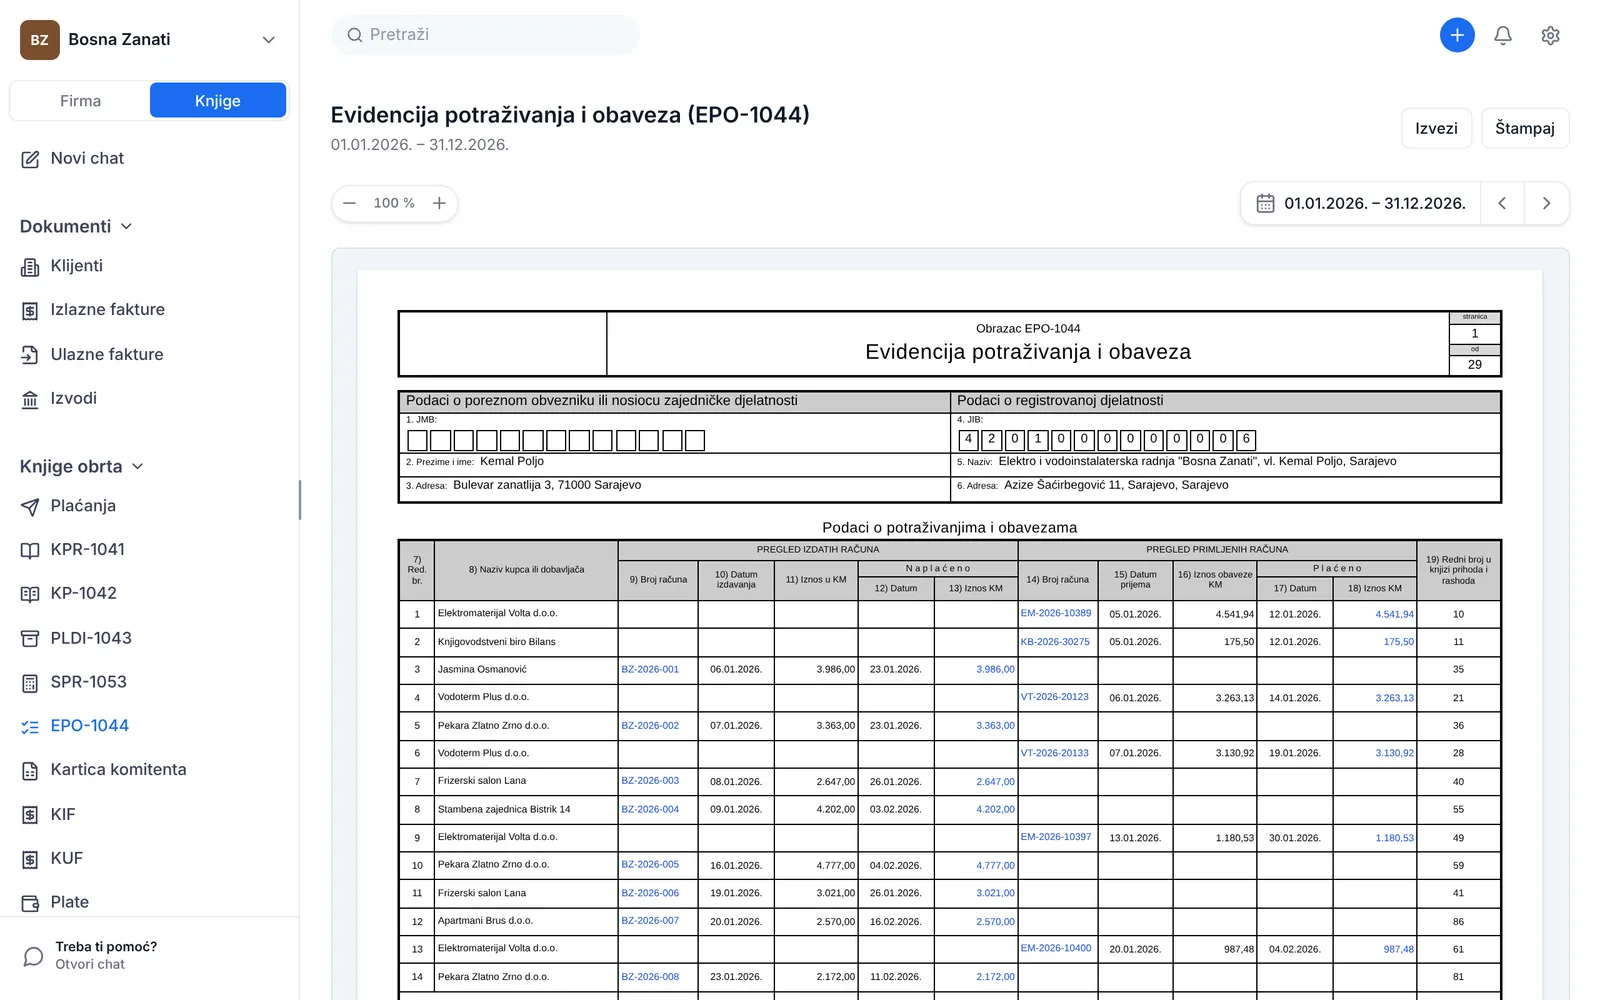
Iz evidencije je odmah vidljivo ko još duguje obrtu i kome obrt duguje. Neke banke uz kreditni zahtjev obrtnika traže upravo evidenciju potraživanja i obaveza i dugotrajne imovine.
PLDI-1043: popisna lista dugotrajne imovine
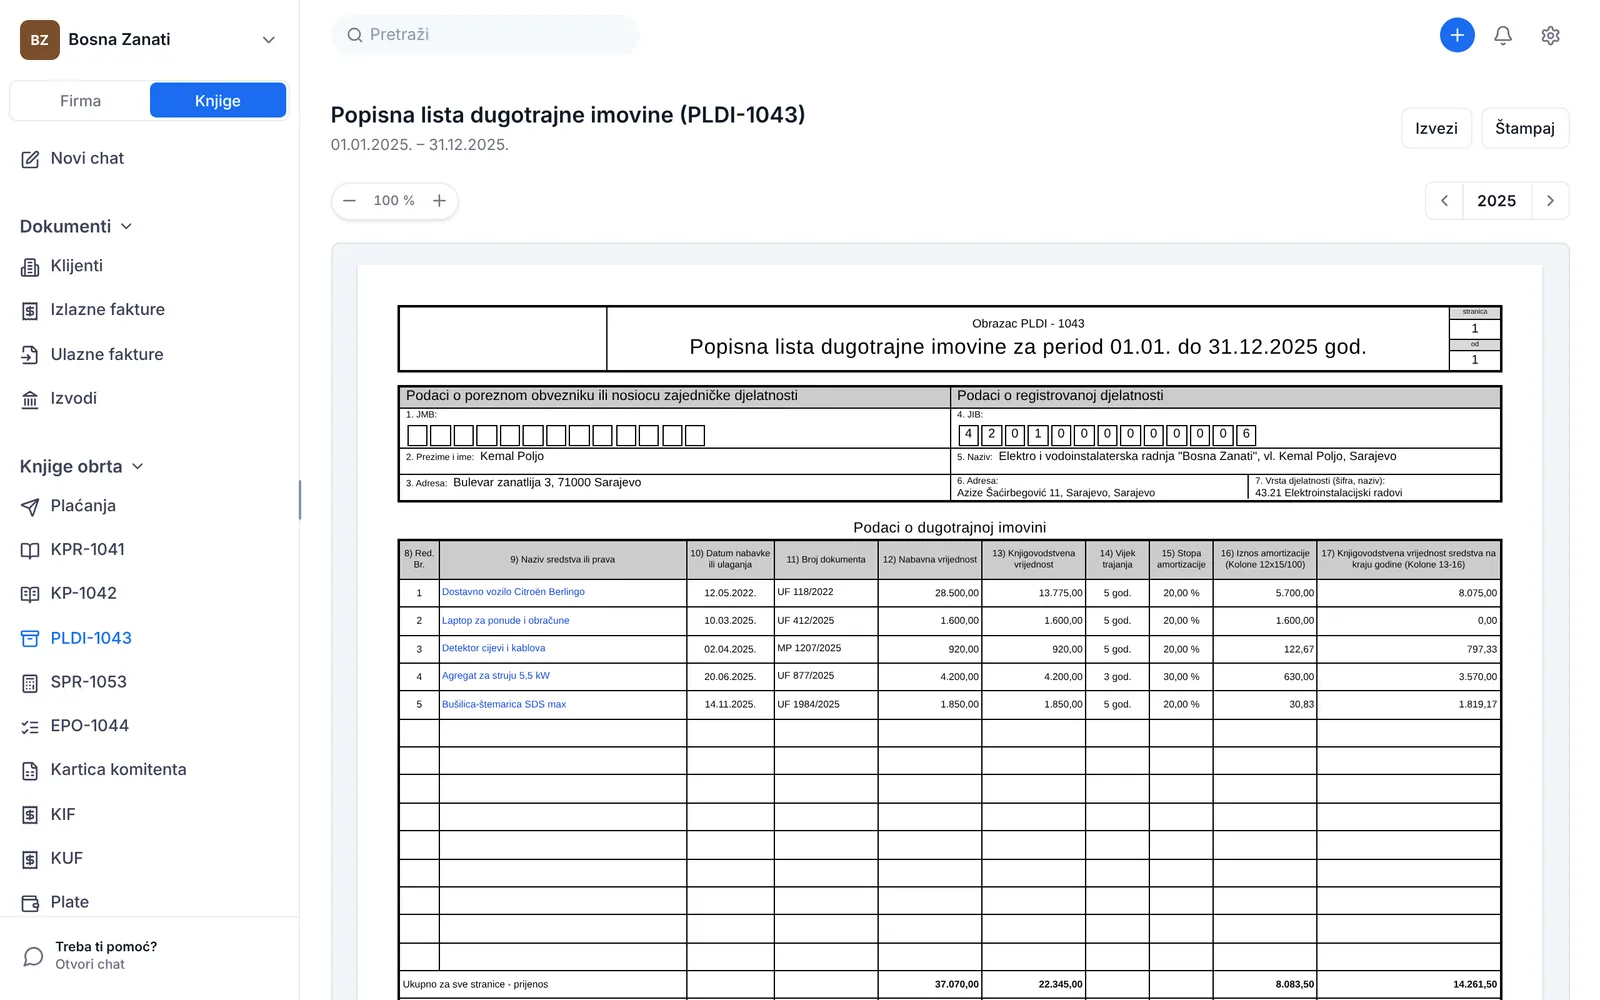
Osnovna sredstva obrta, kao vozilo, alat, računar ili mašina, ne ulaze u KPR kao rashod onog dana kad su plaćena. Njihova vrijednost se troši kroz amortizaciju, a popisna lista pokazuje za svako sredstvo nabavnu vrijednost, knjigovodstvenu vrijednost na početku godine, vijek trajanja, stopu, amortizaciju godine i vrijednost na kraju godine.
U eFirmi PLDI nastaje iz registra osnovnih sredstava. Amortizacija se računa po poreznim stopama za obrtnike, od mjeseca nakon aktiviranja, a vrijednost s kraja prošle godine prelazi u novu. Kad je sredstvo evidentirano iz ulazne fakture, plaćanje te fakture eFirma sama drži izvan KPR, da se trošak ne bi računao dva puta.
SPR-1053: specifikacija za utvrđivanje dohotka
SPR-1053 je jedna strana i nosi napomenu da se podnosi uz obrazac GPD-1051, godišnju poreznu prijavu. Prihodi u redovima 11 do 13 su zbirovi kolona 11 do 13 iz KPR, rashodi u redovima 17 do 20 zbirovi kolona 16 do 19, amortizacija u redu 22 dolazi iz popisne liste, a red 28 je dohodak iz djelatnosti. Red 29 je mjesečna akontacija poreza na dohodak: dohodak puta 0,1, podijeljen brojem mjeseci.
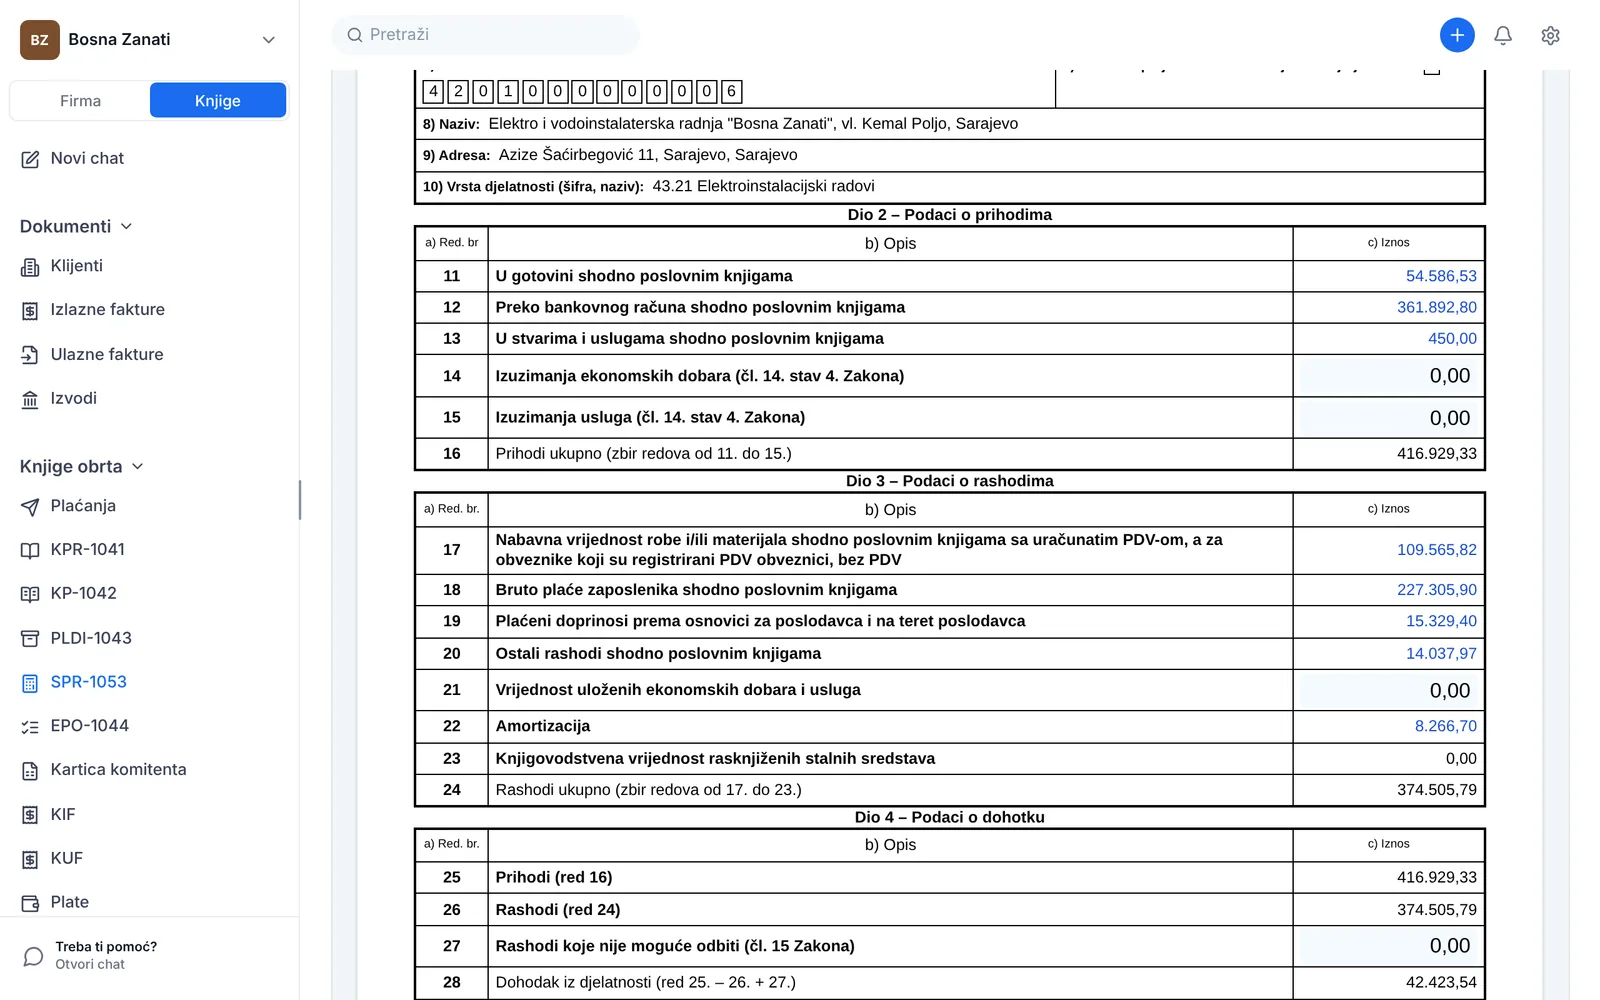
Rok za godišnju prijavu GPD-1051 u FBiH je u pravilu 31. mart za prethodnu godinu, a Porezna uprava ga je u nekim godinama produžavala, pa provjerite njen javni poziv za tu godinu. U eFirmi SPR-1053 možete otvoriti i tokom godine i vidjeti koliki je dohodak do danas.
Detaljno: PLDI-1043 i SPR-1053
Stope amortizacije, jednokratni otpis i ubrzana amortizacija, prenos vrijednosti u novu godinu i svaki red specifikacije dohotka.
Pročitajte vodičŠtampa, izvoz i elektronska knjiga
Svaka knjiga u eFirmi je na ekranu ono što će biti na papiru: A4 list u rasporedu službenog obrasca, sa zaglavljem, „Donos“ i „prenos“ zbirovima po stranici i oznakom „stranica X od Y“. Dugme Štampaj daje obrazac za predaju ili prepis u ovjerenu knjigu, a Izvezi CSV tabelu koju Excel otvara s decimalnim zarezom.
Obrasci knjige prometa i popisne liste u napomeni kažu da obveznik ima opciju da ih vodi u elektronskom obliku pod uslovom da podaci mogu biti odštampani u propisanom formatu. Da li vaša ispostava za knjigu prihoda i rashoda traži ovjerenu knjigu u papiru, provjerite s računovođom ili nadležnom ispostavom.
Kako eFirma vodi knjige obrta
- Izvod pošaljete ili učitate, a svaka njegova stavka postaje red KPR s rednim brojem, kolonom i fakturom koju plaća.
- Fiskalni računi iz eFirma Kase pune knjigu prometa po danima, a dnevna gotovina ide u KPR.
- EPO se računa iz faktura i njihovih plaćanja, s brojem reda KPR za svako plaćanje.
- PLDI se puni iz registra osnovnih sredstava, a godišnja amortizacija ide u SPR.
- SPR-1053 je zbir svega toga, a računovođa dopisuje samo četiri reda: izuzimanja, uložena dobra i rashode koji se ne mogu odbiti.
- Računovođa ili knjigovodstveni biro radi u istim knjigama, a AI asistent čita svih pet obrazaca i odgovara na pitanja o njima.
Knjige obrta bez prepisivanja
Otvorite radni prostor, u poreznom profilu označite obrt i učitajte prvi izvod. Prve stavke knjige prihoda i rashoda vidjet ćete čim eFirma pročita izvod.
Besplatna registracijaIzvori
- Zakon o porezu na dohodak Federacije Bosne i Hercegovine.
- Pravilnik o primjeni Zakona o porezu na dohodak FBiH, prečišćeni tekst iz 2026. godine.
- Obrasci KPR-1041, KP-1042, EPO-1044, PLDI-1043 i SPR-1053 Porezne uprave FBiH.