27. 10. 2026.
PLDI-1043 i SPR-1053: amortizacija i godišnji dohodak obrtnika
Kako obrtnik u FBiH vodi popisnu listu dugotrajne imovine, koje su stope amortizacije, kad se sredstvo otpisuje jednokratno i kako se iz knjiga sastavlja specifikacija dohotka SPR-1053 s mjesečnom akontacijom. Sa slikama obrazaca iz eFirme.
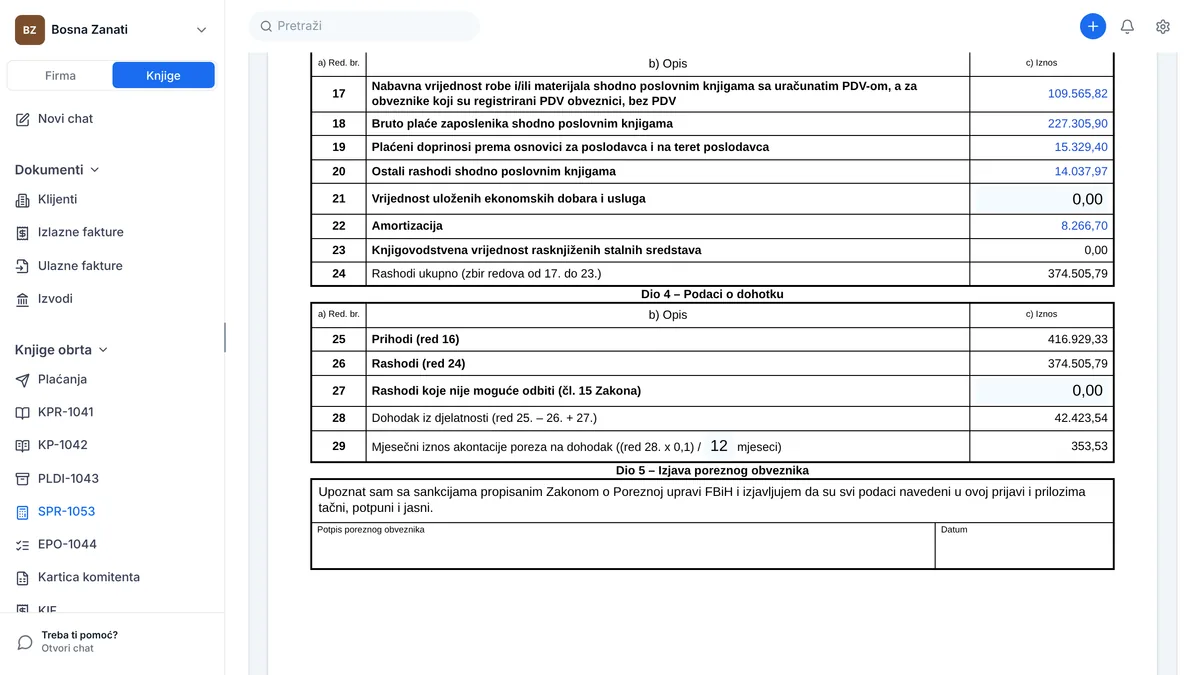
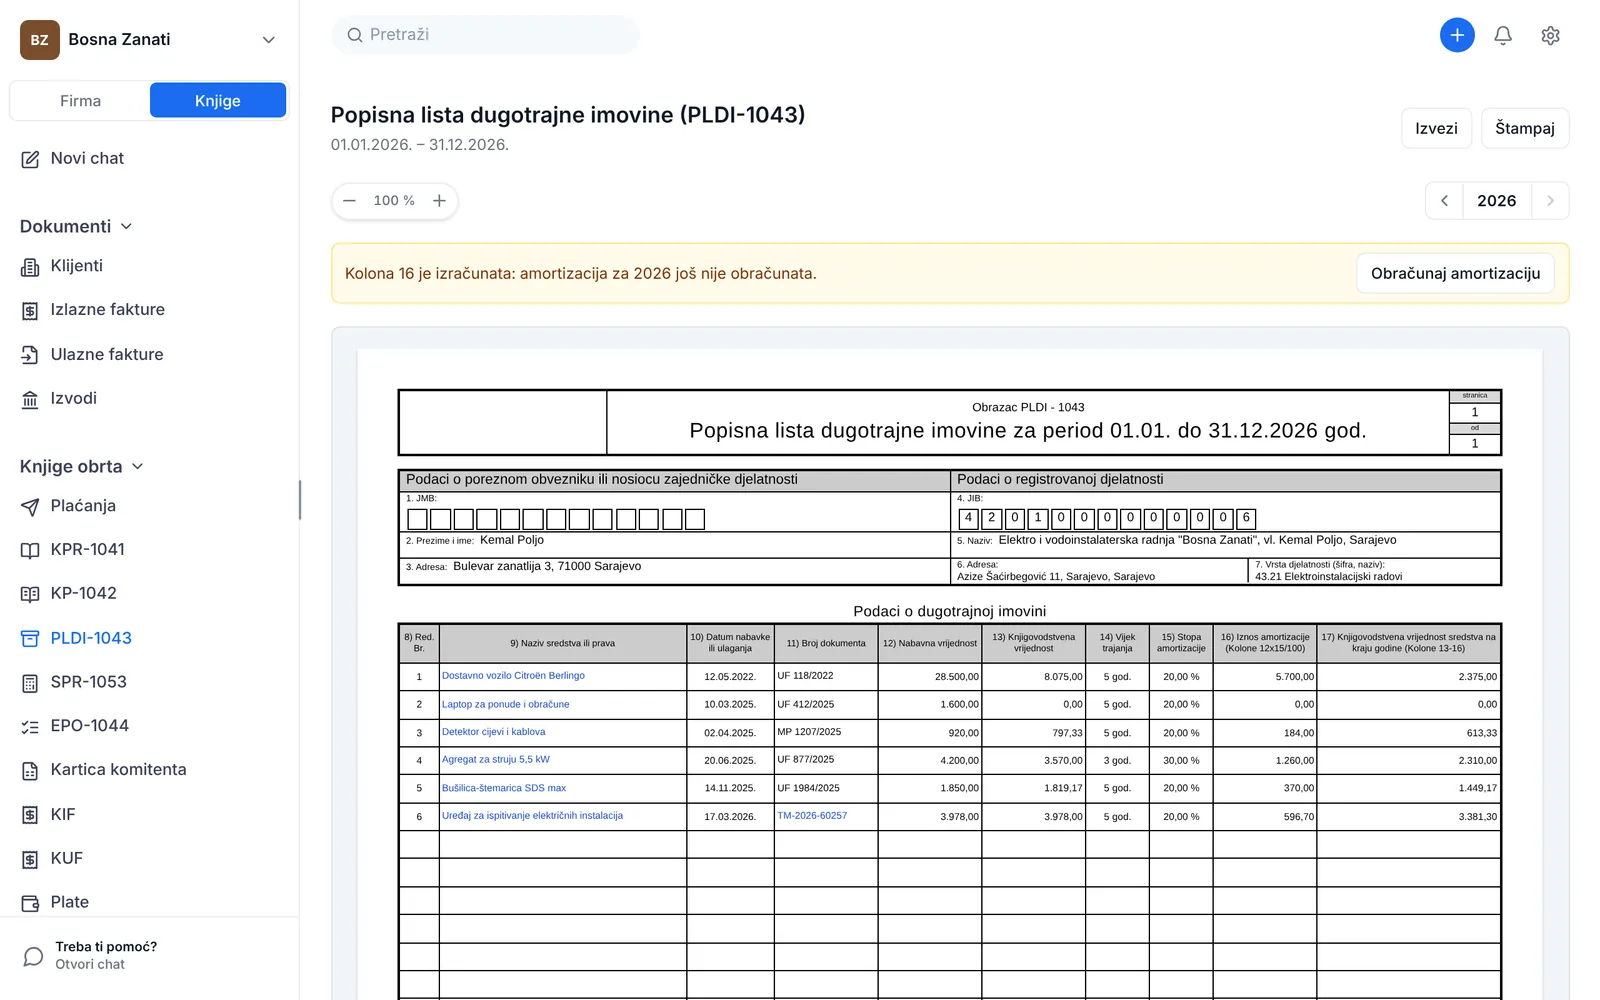
Kad obrt kupi kombi, mašinu ili računar, taj izdatak ne ulazi u knjigu prihoda i rashoda kao rashod onog dana kad je plaćen. Sredstvo se koristi godinama, pa se i njegova vrijednost u rashode prenosi godinama, kroz amortizaciju. Evidencija o tome je popisna lista dugotrajne imovine PLDI-1043, a godišnja amortizacija iz nje završava u specifikaciji dohotka SPR-1053, koja se predaje uz godišnju poreznu prijavu.
U ovom vodiču objašnjavamo kolone PLDI-1043, stope i pravila amortizacije za obrtnike u Federaciji BiH, prenos vrijednosti u novu godinu i svaki red obrasca SPR-1053. Slike su iz eFirme, na demo obrtu Bosna Zanati.
Ukratko
- Osnovno sredstvo se ne upisuje u KPR kao rashod, nego se amortizuje i vodi u PLDI-1043.
- Amortizacija počinje od mjeseca nakon aktiviranja i traje do mjeseca otuđenja, a stope su propisane po grupama.
- Računari i softver i sredstva ispod 1.000 KM mogu se otpisati jednokratno, a neka sredstva po ubrzanoj stopi.
- Knjigovodstvena vrijednost s kraja godine je početna vrijednost sljedeće godine.
- SPR-1053 sabira prihode i rashode iz KPR i amortizaciju iz PLDI i daje dohodak i mjesečnu akontaciju poreza.
- U eFirmi PLDI nastaje iz registra osnovnih sredstava, a SPR iz knjiga, pa računovođa upisuje samo četiri reda.
Zašto osnovno sredstvo ne ide u KPR
Knjiga prihoda i rashoda bilježi novac koji je naplaćen ili isplaćen. Da plaćanje kombija od 28.500 KM uđe u KPR kao rashod, obrt bi u godini kupovine iskazao veliki gubitak, a narednih godina dohodak veći od stvarnog. Zato se plaćanje sredstva drži izvan KPR, a u rashode svake godine ulazi samo amortizacija te godine, preko reda 22 obrasca SPR-1053.
U eFirmi se sredstvo najčešće evidentira direktno iz ulazne fakture. Tada eFirma stavku izvoda koja plaća tu fakturu sama isključuje iz KPR, s razlogom osnovno sredstvo, pa se trošak ne računa dva puta. Obrt koji nije u PDV-u evidentira sredstvo po iznosu s PDV-om, jer taj PDV ne može odbiti.
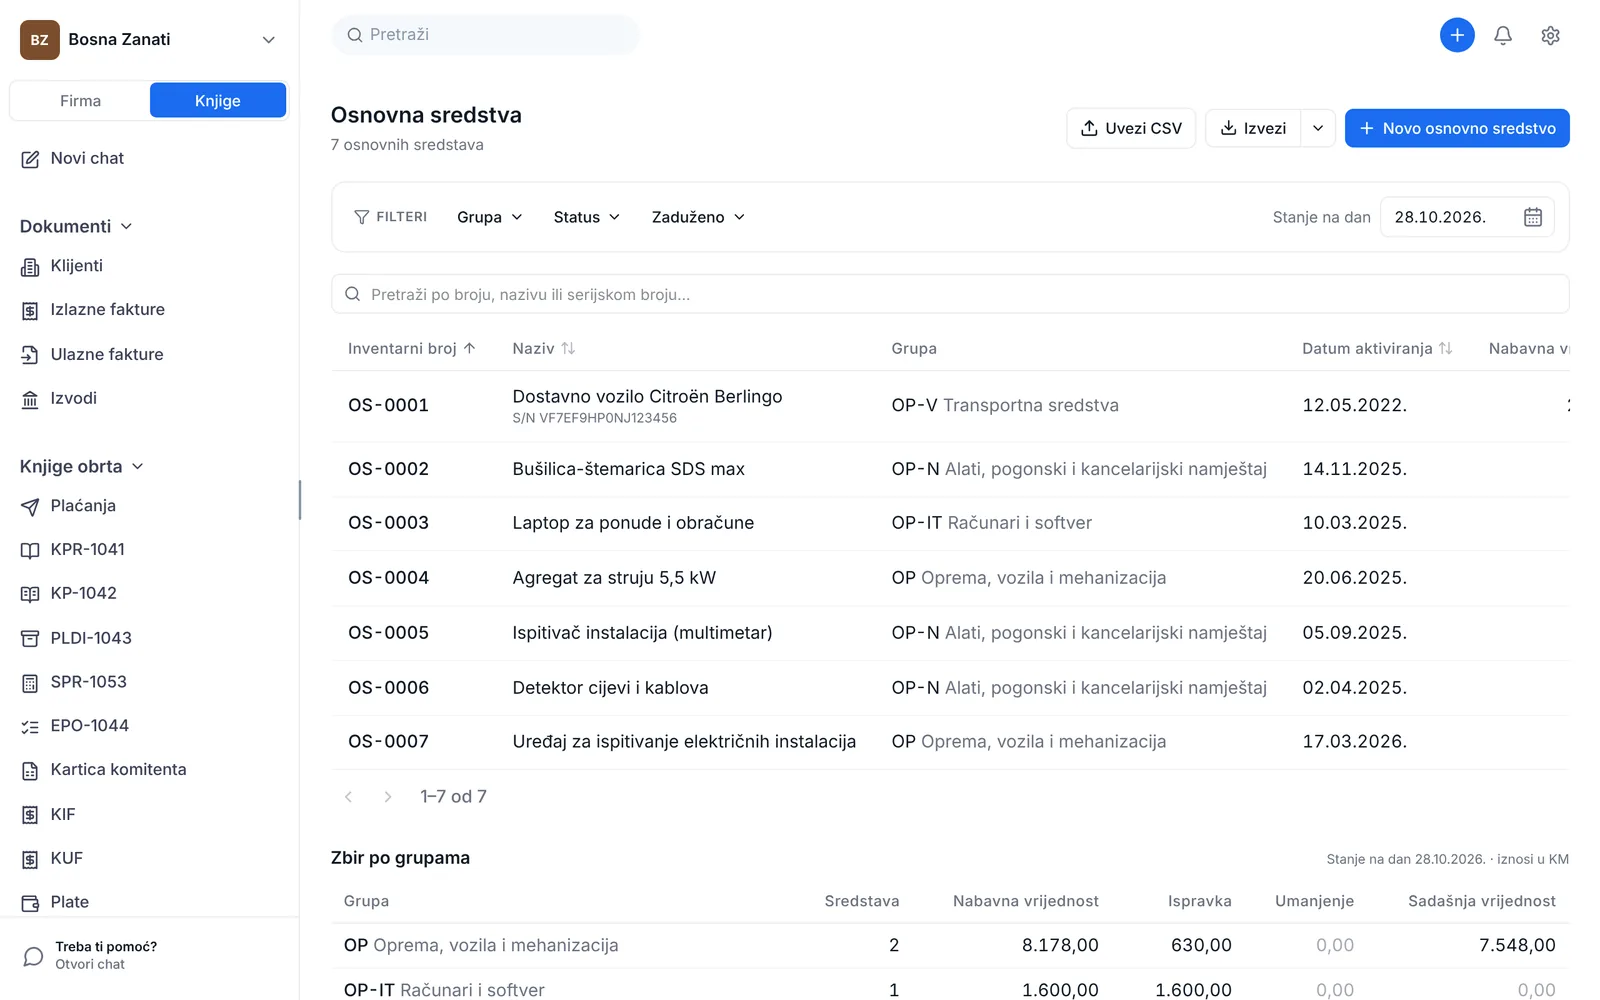
Kolone PLDI-1043
| Kolona | Šta sadrži |
|---|---|
| 8) Red. br. | Redni broj sredstva na listi |
| 9) Naziv sredstva ili prava | Na primjer dostavno vozilo, agregat, softver |
| 10) Datum nabavke ili ulaganja | Datum od kojeg se sredstvo koristi |
| 11) Broj dokumenta | Broj fakture ili drugog dokumenta o nabavci |
| 12) Nabavna vrijednost | Cijena sredstva s troškovima nabavke |
| 13) Knjigovodstvena vrijednost | Vrijednost na početku godine, ili nabavna vrijednost za sredstvo kupljeno u godini |
| 14) Vijek trajanja | U godinama, 100 podijeljeno stopom |
| 15) Stopa amortizacije | Godišnja stopa u procentima |
| 16) Iznos amortizacije | Kolona 12 × kolona 15 / 100, za mjesece korištenja u godini |
| 17) Knjigovodstvena vrijednost na kraju godine | Kolona 13 − kolona 16 |
Obrazac ima i napomenu: „Ovaj obrazac mogu koristiti svi porezni obveznici kao evidenciju stalnih sredstava. Porezni obveznik ima opciju da vodi popis stalnih sredstava u elektronskom obliku pod uslovom da podaci mogu biti odštampani u navedenom formatu.“
Stope amortizacije
Pravilnik o primjeni Zakona o porezu na dohodak FBiH u članu 40 propisuje stope po grupama sredstava. To su najviše stope: sredstvo se može amortizovati i nižom stopom, ali ne višom.
| Grupa sredstava | Stopa | Vijek (100 / stopa) |
|---|---|---|
| Građevinski objekti | 10 % | 10 godina |
| Upravne, administrativne, uredske i ostale zgrade za uslužne djelatnosti | 3 % | 33 godine |
| Stambene zgrade, hoteli, restorani | 5 % | 20 godina |
| Ceste, komunalni objekti, gornji stroj željezničkih pruga | 14,3 % | 7 godina |
| Oprema, vozila i mehanizacija | 20 % | 5 godina |
| Oprema za vodoprivredu, vodovod i kanalizaciju | 14,3 % | 7 godina |
| Oprema za zaštitu okoliša | 33,3 % | 3 godine |
| Višegodišnji zasadi | 14,3 % | 7 godina |
| Osnovna stada | 40 % | 3 godine |
| Nematerijalna stalna sredstva | 20 % | 5 godina |
Pravila obračuna
- Amortizacija počinje od prvog dana mjeseca nakon što je sredstvo aktivirano. Bušilica kupljena 14. novembra amortizuje se te godine samo za decembar.
- Za otuđeno sredstvo amortizacija se računa do mjeseca otuđenja, a neotpisana vrijednost je rashod te godine.
- Računari i softver, kao i sredstva nabavne vrijednosti ispod 1.000 KM, mogu se otpisati jednokratno u godini nabavke.
- Za sredstva iz člana 41 Pravilnika, na primjer opremu koja radi u više smjena, može se koristiti ubrzana amortizacija, stopa puta 1,5.
- Godišnja amortizacija ne može biti veća od knjigovodstvene vrijednosti na početku godine.
- Sredstva ispod 1.000 KM ne moraju biti na listi. Njihov otpis je ipak rashod i ulazi u red 22 SPR-1053.
| Sredstvo | Nabavna vrijednost | Pravilo | Amortizacija 2025. |
|---|---|---|---|
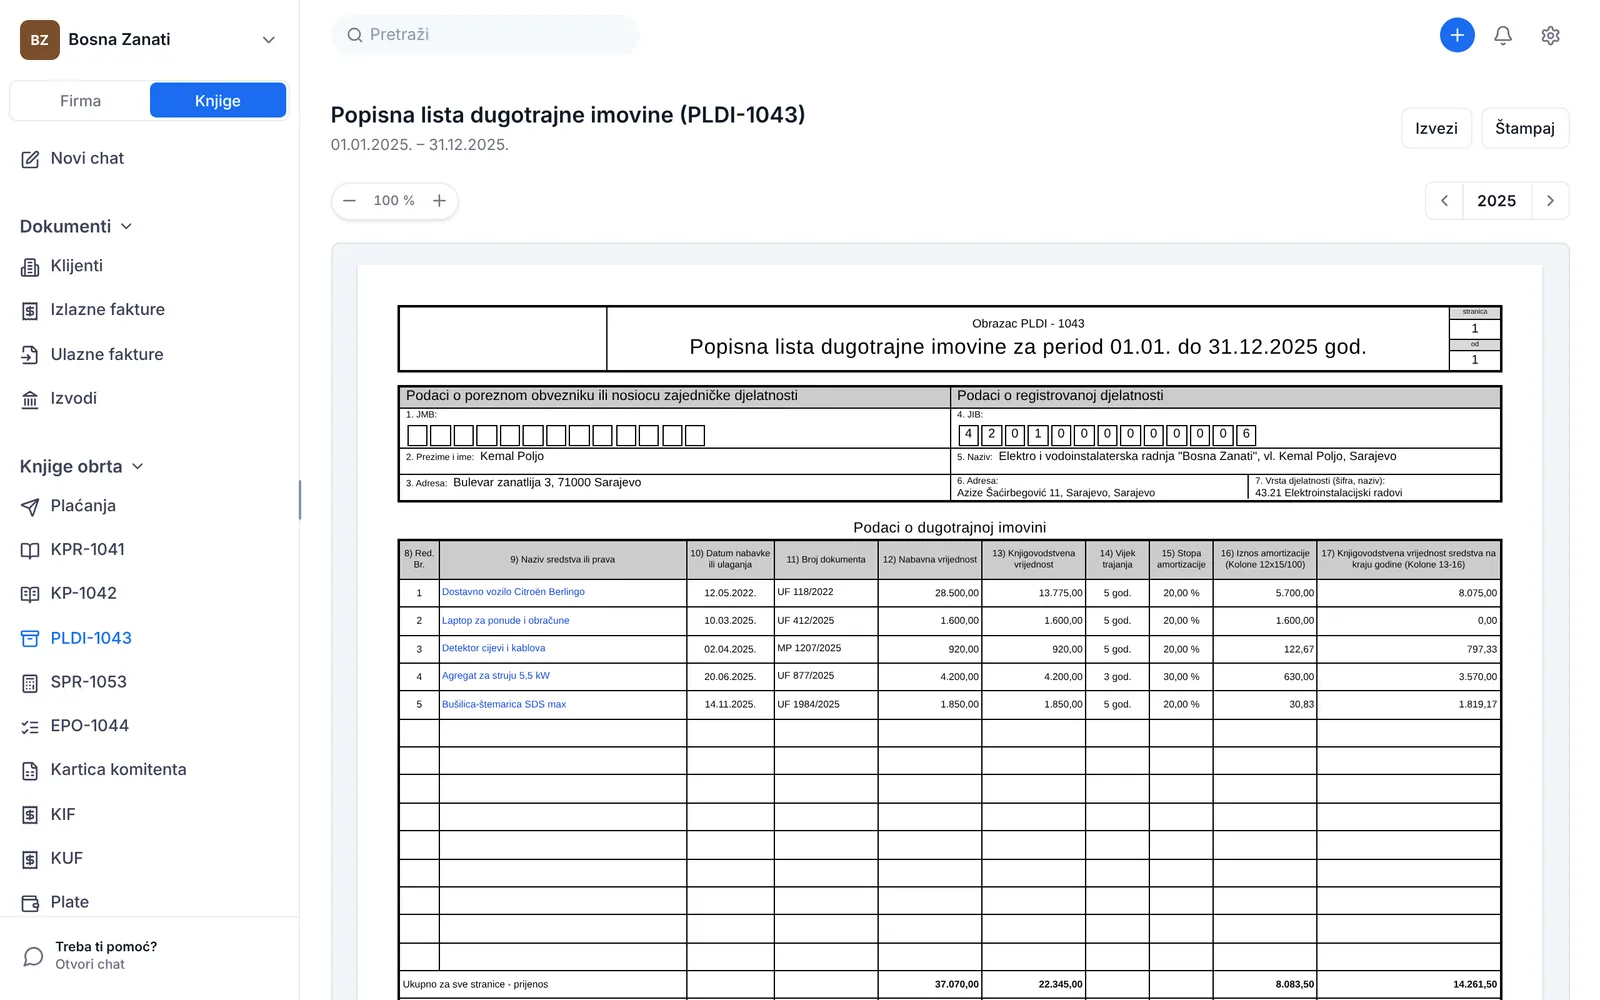
| Bušilica-štemarica, nabavljena 14.11.2025. | 1.850,00 KM | 20 %, samo decembar: 1.850 × 20 % / 12 | 30,83 KM |
| Detektor cijevi i kablova, 02.04.2025. | 920,00 KM | 20 %, maj do decembar, ispod 1.000 KM ali uvršten na listu | 122,67 KM |
| Agregat 5,5 kW, 20.06.2025. | 4.200,00 KM | Ubrzana: 20 % × 1,5 = 30 %, juli do decembar | 630,00 KM |
| Laptop, 10.03.2025. | 1.600,00 KM | Jednokratni otpis računara | 1.600,00 KM |
| Dostavno vozilo, od 2022. | 28.500,00 KM | 20 %, cijela godina | 5.700,00 KM |
Nova godina počinje tamo gdje je stara stala
Kolona 13 nove godine je kolona 17 prethodne. Vozilo koje je 2025. završilo s 8.075,00 KM ulazi u 2026. s tom vrijednošću i gubi još 5.700,00 KM, a sredstvo kupljeno u martu 2026. ulazi s nabavnom vrijednošću i amortizuje se od aprila, devet mjeseci.
U eFirmi godišnju amortizaciju obračunava dugme Obračunaj amortizaciju, jednom godišnje, za 31. decembar. Dok obračun za godinu ne postoji, kolona 16 se računa u hodu po istim pravilima, a stranica iznad obrasca kaže da amortizacija još nije obračunata. Ta poruka se ne štampa.
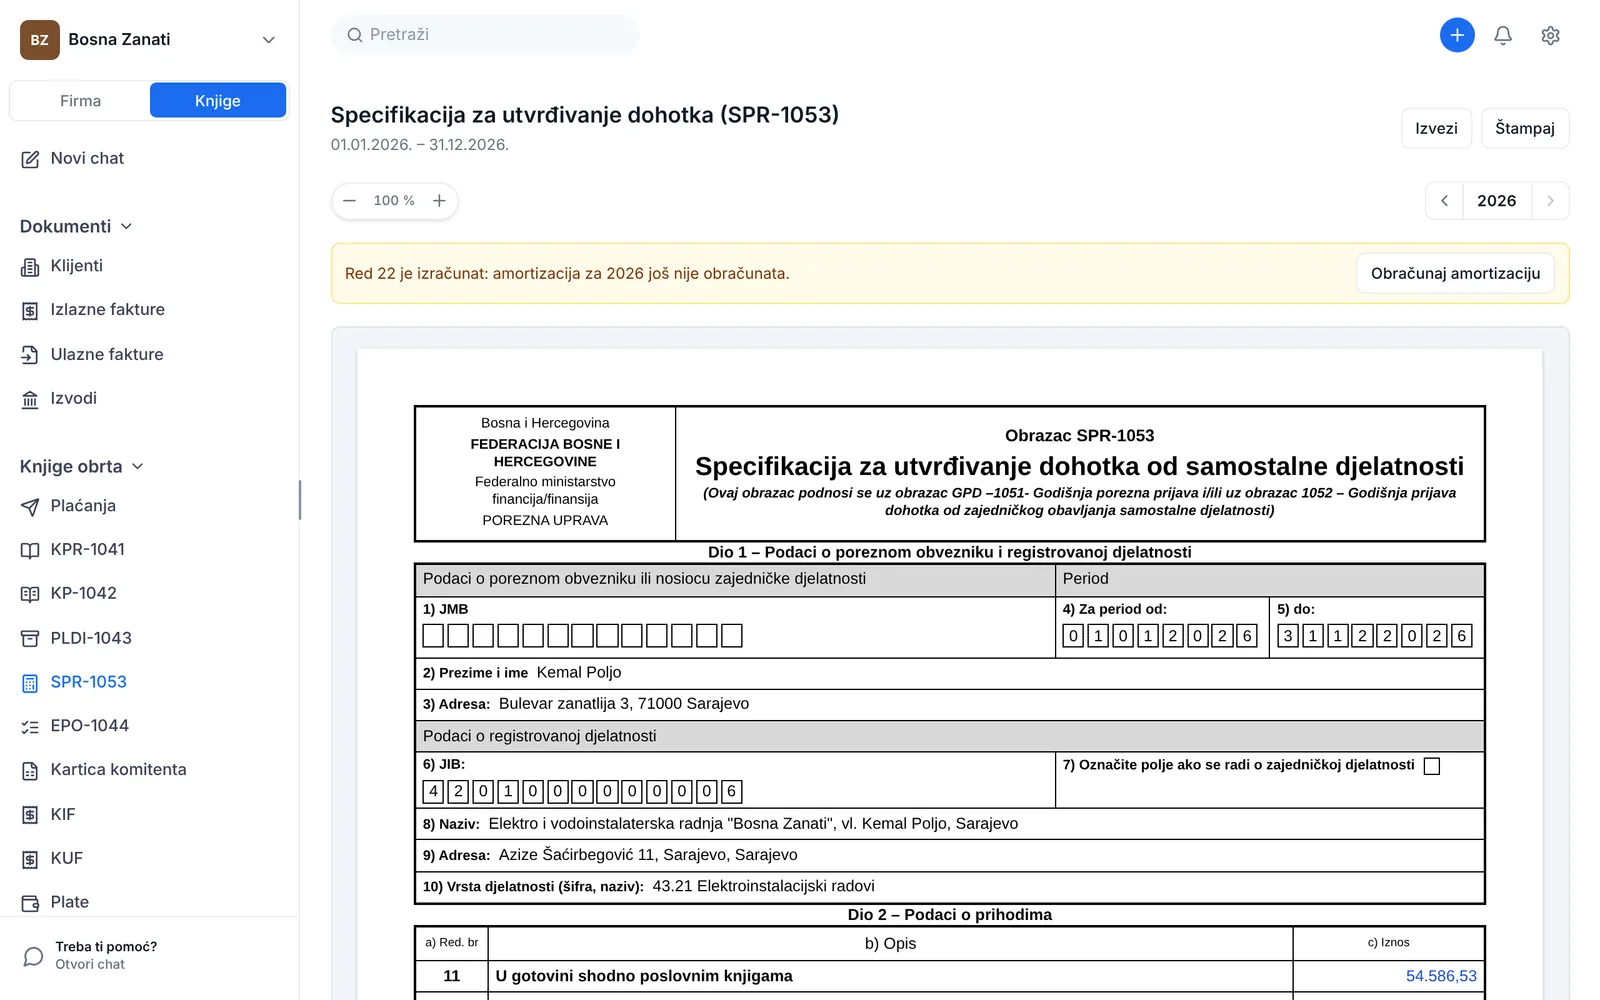
SPR-1053: specifikacija za utvrđivanje dohotka
Obrazac SPR-1053 nosi napomenu da se podnosi uz obrazac GPD-1051, godišnju poreznu prijavu, i/ili uz obrazac 1052 za zajedničko obavljanje samostalne djelatnosti. Ima pet dijelova: podatke o obvezniku i djelatnosti s periodom, prihode, rashode, dohodak i izjavu obveznika s potpisom.
| Red | Opis | Odakle dolazi |
|---|---|---|
| 11 | Prihodi u gotovini | Zbir kolone 11 KPR-1041 za godinu |
| 12 | Prihodi preko bankovnog računa | Zbir kolone 12 KPR-1041 |
| 13 | Prihodi u stvarima i uslugama | Zbir kolone 13 KPR-1041 |
| 14 i 15 | Izuzimanja ekonomskih dobara i usluga | Upisuje računovođa |
| 16 | Prihodi ukupno | Zbir redova 11 do 15 |
| 17 | Nabavna vrijednost robe i materijala | Zbir kolone 16 KPR-1041 |
| 18 | Bruto plaće zaposlenika | Zbir kolone 17 KPR-1041 |
| 19 | Plaćeni doprinosi za poslodavca i na teret poslodavca | Zbir kolone 18 KPR-1041 |
| 20 | Ostali rashodi | Zbir kolone 19 KPR-1041 |
| 21 | Vrijednost uloženih ekonomskih dobara i usluga | Upisuje računovođa |
| 22 | Amortizacija | Amortizacija godine iz registra, kao u PLDI-1043, sa sredstvima ispod 1.000 KM |
| 23 | Knjigovodstvena vrijednost rasknjiženih stalnih sredstava | Neotpisana vrijednost sredstava otuđenih u godini |
| 24 | Rashodi ukupno | Zbir redova 17 do 23 |
| 25 i 26 | Prihodi i rashodi | Redovi 16 i 24 |
| 27 | Rashodi koje nije moguće odbiti | Upisuje računovođa |
| 28 | Dohodak iz djelatnosti | Red 25 − red 26 + red 27 |
| 29 | Mjesečna akontacija poreza na dohodak | Red 28 × 0,1 / broj mjeseci |
Za obrt u sistemu PDV-a red 17 se, kako kaže i obrazac, iskazuje bez PDV-a. eFirma zato za obveznika PDV-a od dana registracije u redove prihoda i rashoda uzima iznose iz KPR umanjene za PDV iz kolona 14 i 20, dok sama knjiga prihoda i rashoda ostaje s iznosima kakvi su plaćeni.
Red 29 je dohodak puta 0,1, stopa poreza na dohodak od 10 %, podijeljen brojem mjeseci, koji je unaprijed 12 i može se promijeniti na obrascu. Ako je red 28 negativan, obrt je u gubitku i akontacija je nula.
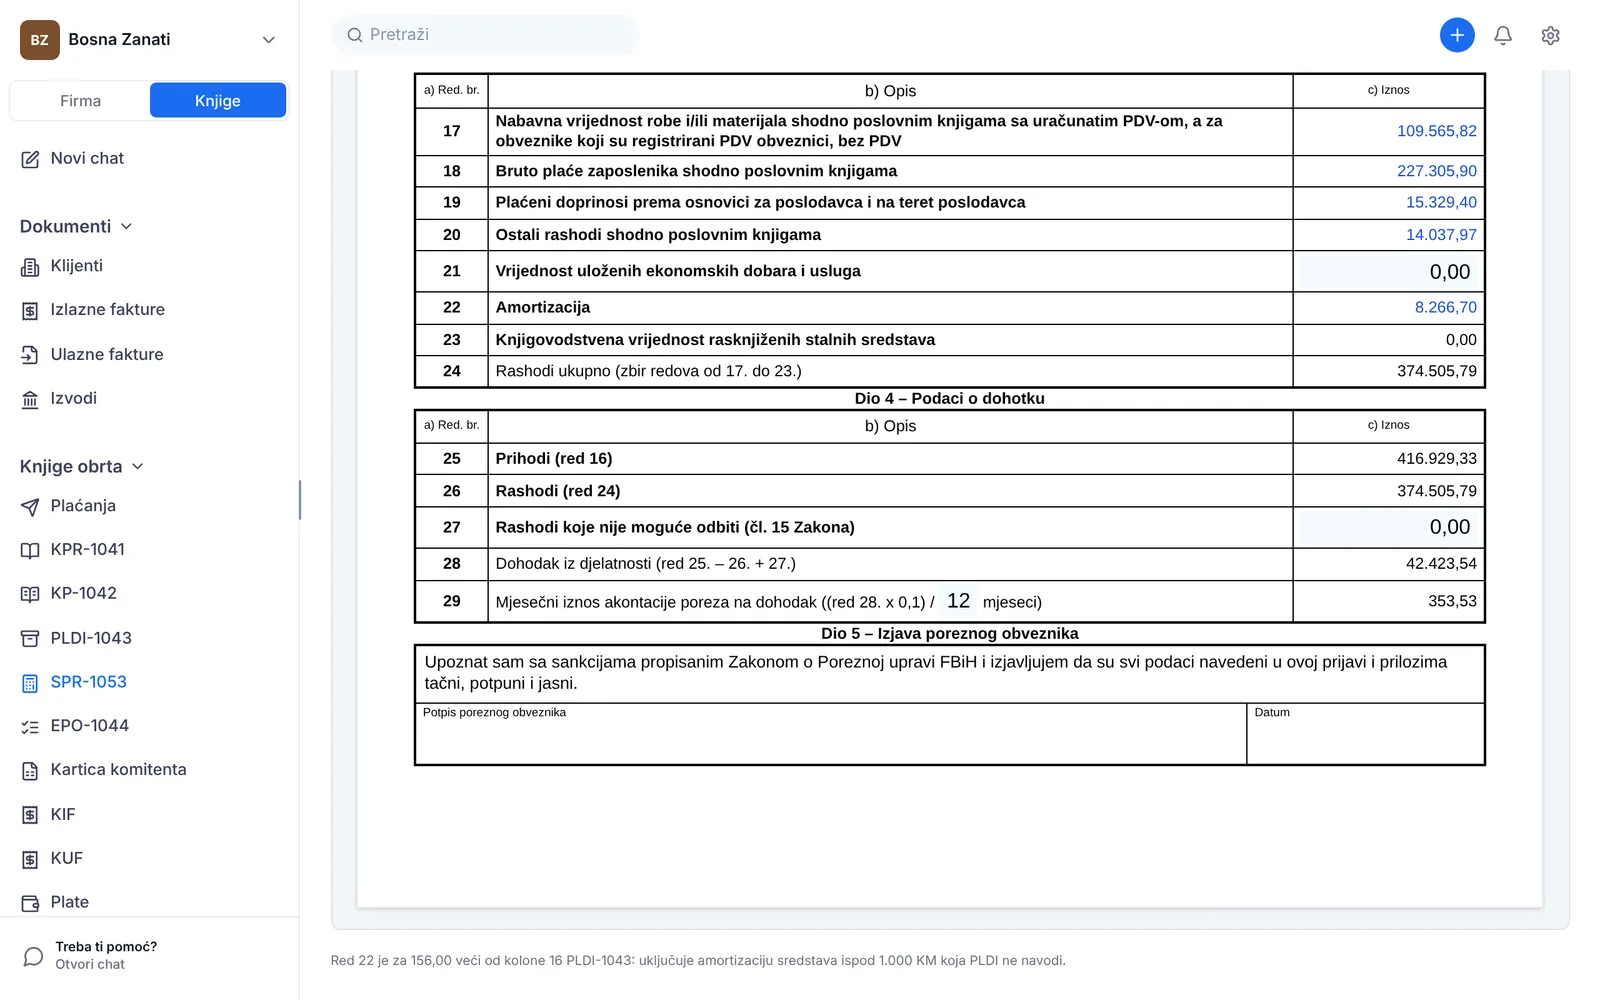
Iznosi koji dolaze iz knjiga su linkovi: red 12 otvara KPR filtriran na godinu, a red 22 popisnu listu. Redove 14, 15, 21 i 27 i broj mjeseci računovođa upisuje direktno u obrazac, a zbirovi se odmah preračunaju. SPR možete otvoriti i tokom godine, kao procjenu dohotka i akontacije do danas.
Rokovi
Godišnja porezna prijava GPD-1051 s prilogom SPR-1053 u FBiH se u pravilu predaje do 31. marta za prethodnu godinu. Porezna uprava je u nekim godinama taj rok produžavala, pa provjerite njen javni poziv za godinu za koju predajete prijavu.
Amortizacija i SPR-1053 bez tabela
Evidentirajte osnovna sredstva iz ulaznih faktura, obračunajte amortizaciju jednim klikom i otvorite SPR-1053 sa zbirovima iz knjiga.
Besplatna registracijaIzvori
- Pravilnik o primjeni Zakona o porezu na dohodak FBiH, prečišćeni tekst iz 2026. godine, članovi 40, 41 i 50.
- Obrazac PLDI-1043, Popisna lista dugotrajne imovine, Porezne uprave FBiH.
- Obrazac SPR-1053, Specifikacija za utvrđivanje dohotka od samostalne djelatnosti, Porezne uprave FBiH.