27. 10. 2026.
Knjiga prihoda i rashoda KPR-1041 i knjiga prometa KP-1042: kako se vode
Šta se upisuje u koju kolonu KPR-1041, šta s izvoda ne ulazi u knjigu, kako dnevni promet iz KP-1042 prelazi u KPR i kako izgleda mjesečni i kumulativni zbir. S primjerima iz eFirme, gdje izvod i fiskalna kasa pune knjige sami.
Knjiga prihoda i rashoda je knjiga koju obrtnik otvara najčešće. U nju ide svaka uplata kupca, svaki dan prometa iz kase, svaka plaća, zakup i gorivo, i to redom, s rednim brojem koji se ne smije preskočiti. Kad se vodi rukom, to znači sjediti nad izvodima i dnevnim izvještajima i za svaku stavku odlučiti u koju kolonu ide i da li uopće ide u knjigu.
U ovom vodiču idemo kolonu po kolonu kroz KPR-1041, objašnjavamo šta s izvoda ne ulazi u knjigu i zašto, kako knjiga prometa KP-1042 prelazi u KPR i kako se vode mjesečni i kumulativni zbirovi. Uz svaki korak pokazujemo kako to izgleda u eFirmi, na demo obrtu Bosna Zanati.
Ukratko
- KPR bilježi novac koji je stvarno naplaćen ili isplaćen, a ne izdatu ili primljenu fakturu.
- Prihodi idu u kolone 11 do 13 prema tome kako su naplaćeni, rashodi u kolone 16 do 19 prema vrsti.
- Prenos između vlastitih računa, polog pazara, podizanje gotovine, krediti, novac koji vlasnik uzima za sebe, porez na dohodak i plaćanje osnovnog sredstva ne ulaze u knjigu.
- Dnevni promet iz KP-1042 ulazi u KPR zbirno, gotovina u kolonu 11, a bezgotovinska naplata stiže u kolonu 12 s izvoda.
- Redni broj se dodjeljuje redom i ne mijenja se, ni kad se stavka kasnije isključi ili poništi.
- U eFirmi izvod i kasa pune obje knjige sami, a vi samo potvrđujete ili mijenjate kolonu.
Upisuje se naplata, ne faktura
Tabela obrasca KPR-1041 zove se „Podaci o prihodima / rashodima koji su naplaćeni / isplaćeni“. Faktura izdata 20. januara a naplaćena 3. februara ulazi u knjigu 3. februara, s datumom i iznosom naplate. Faktura koja nije plaćena ne ulazi u KPR uopće, nego stoji u evidenciji potraživanja i obaveza EPO-1044 dok se ne naplati.
Zato je izvod banke glavni izvor knjige: svaka stavka izvoda je novac koji je ušao ili izašao. Drugi izvor je kasa, za gotovinu naplaćenu na licu mjesta. Treći su gotovinska plaćanja koja nisu na izvodu, na primjer materijal plaćen u gotovini uz račun.
Kolone KPR-1041 s primjerima
| Stavka | Kolona | Napomena |
|---|---|---|
| Dnevni promet kase u gotovini | 11) U gotovini | Jedan red dnevno, iz knjige prometa |
| Uplata kupca po fakturi | 12) Preko bankovnog računa | Datum je datum izvoda |
| Priliv s POS terminala | 12) Preko bankovnog računa | Kartice naplaćene u radnji |
| Kupac je platio robom ili uslugom | 13) U stvarima i uslugama | Ručna stavka, jer nema izvoda |
| Plaćena faktura za materijal | 16) U robi / materijalu | Uz vezu na ulaznu fakturu |
| Isplata neto plaća i doprinosa iz plaće | 17) Bruto plaće zaposlenika | Zajedno čine bruto plaću |
| Doprinosi na plaću | 18) Plaćeni doprinosi poduzetnika | Doprinosi na teret poslodavca |
| Zakup, gorivo, režije, provizija banke | 19) Ostali | Svi ostali poslovni rashodi |
Kolone 14 i 20 su PDV u prihodima i rashodima i popunjavaju ih samo obveznici PDV-a. Kolone 15 i 21 su zbirovi: ukupni prihodi su kolone 11 + 12 + 13 − 14, a ukupni rashodi kolone 16 + 17 + 18 + 19 − 20. Za obveznika PDV-a eFirma u kolone 14 i 20 upisuje PDV iz fakture koju stavka plaća, srazmjerno plaćenom iznosu, a za ulaznu fakturu odbitni PDV iz evidencije PDV-a.
Kako eFirma puni KPR iz izvoda
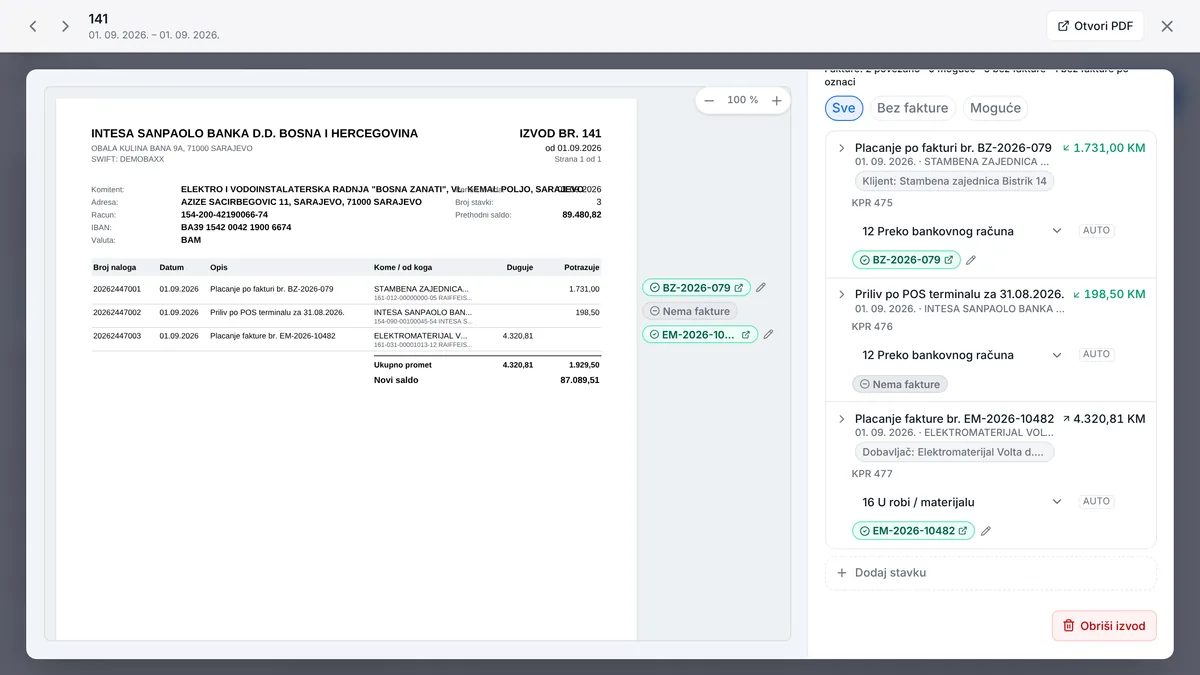
Izvod u eFirmu stiže kao PDF, učitan ili poslan mailom. eFirma pročita stavke, a za obrt svaka stavka odmah postaje red KPR s narednim rednim brojem. U pregledu izvoda pored svake stavke stoji njen broj u knjizi, kolona i faktura koju plaća.
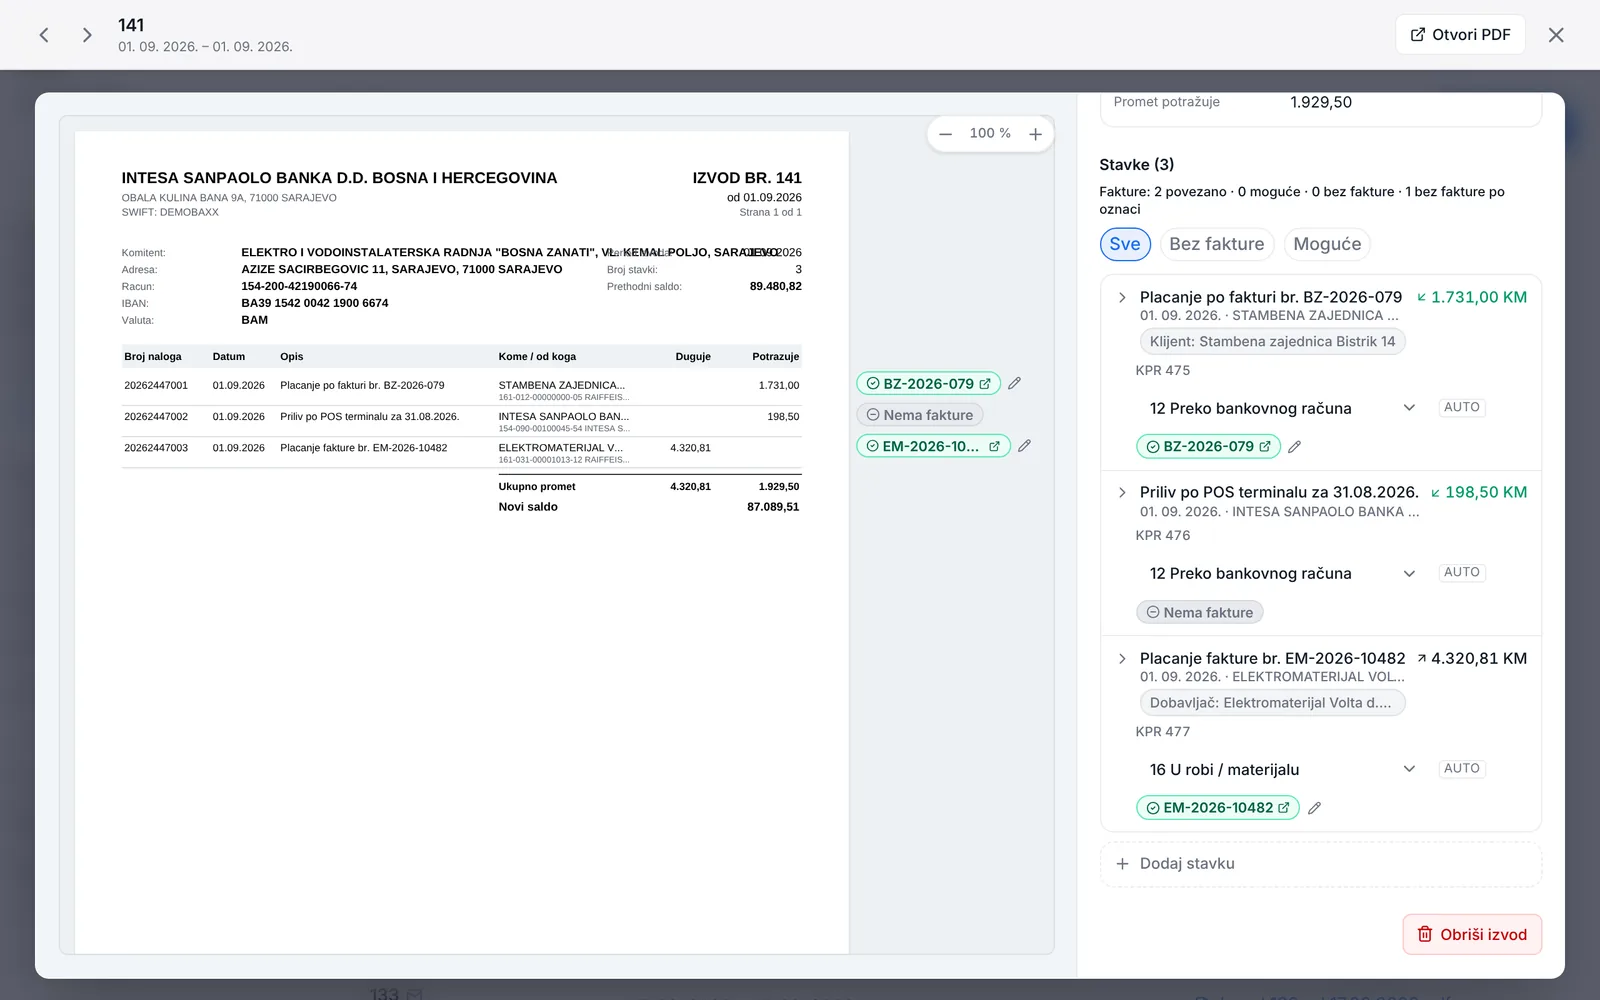
Kolonu eFirma bira ovim redom: prenos na vlastiti račun obrta se isključuje; ako ste ranije sami razvrstali stavku istog računa ili istog naziva, uzima vašu odluku; zatim čita opis i naziv (plata, doprinosi, provizija, kredit, polog pazara, porez na dohodak); a za plaćenu ulaznu fakturu gleda njenu kategoriju, pa materijal ide u kolonu 16. Sve ostale uplate idu u kolonu 12, a ostale isplate u kolonu 19.
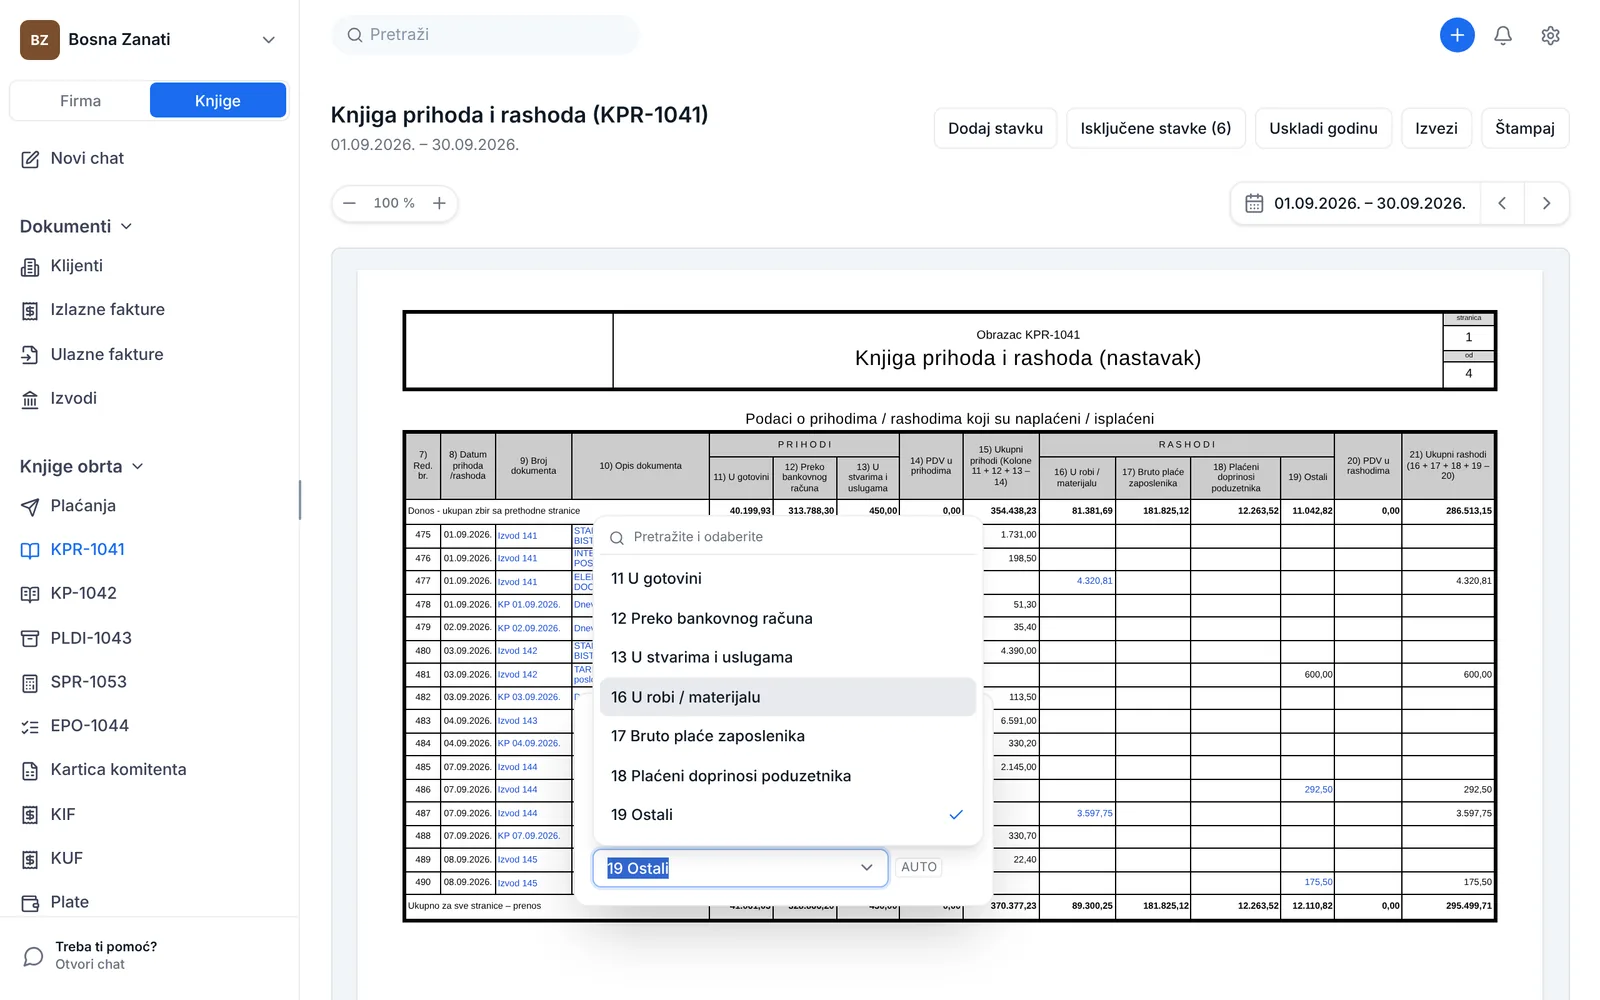
Dok kolonu ne potvrdi čovjek, pored nje stoji oznaka AUTO. Klik na opis stavke u knjizi otvara izbor kolone, a izbor se sprema odmah. Sljedeću stavku istog dobavljača eFirma razvrstava onako kako ste vi odlučili.
Faktura se veže sama kad stavka izvoda u opisu nosi njen broj. Ako faktura stigne nakon izvoda, veže se za stavku koja je plaća čim je unesete. Veze možete i sami promijeniti, a od njih zavise kolona materijala, PDV i kolona 19 evidencije potraživanja i obaveza.
Šta s izvoda ne ulazi u knjigu
Dio stavki na izvodu je samo kretanje novca obrta ili vlasnika, a ne prihod ili rashod djelatnosti. Kad bi ušle u knjigu, dohodak bi bio pogrešan.
| Stavka na izvodu | Zašto ne ulazi u KPR |
|---|---|
| Prenos na drugi račun obrta | Novac je samo premješten, i dalje je obrtov |
| Polog pazara | Gotovina je već u knjizi kroz dnevni promet, kolona 11 |
| Podizanje gotovine | Novac ostaje u blagajni obrta |
| Kredit, pozajmica i njihov povrat | Pozajmljeni novac nije prihod, a povrat glavnice nije rashod |
| Isplata vlasniku i privatni troškovi | Dohodak koji vlasnik uzima za sebe nije rashod djelatnosti |
| Akontacija poreza na dohodak | Porez na dohodak nije rashod dohotka na koji se plaća |
| Plaćanje osnovnog sredstva | Trošak ide kroz amortizaciju, u PLDI-1043 i red 22 SPR-1053 |
Takve stavke nemaju redni broj i ne štampaju se, ali nisu izgubljene: dugme Isključene stavke pokazuje ih sve, s razlogom. Ako je razlog pogrešan, odaberete kolonu i stavka ulazi u knjigu s narednim rednim brojem.
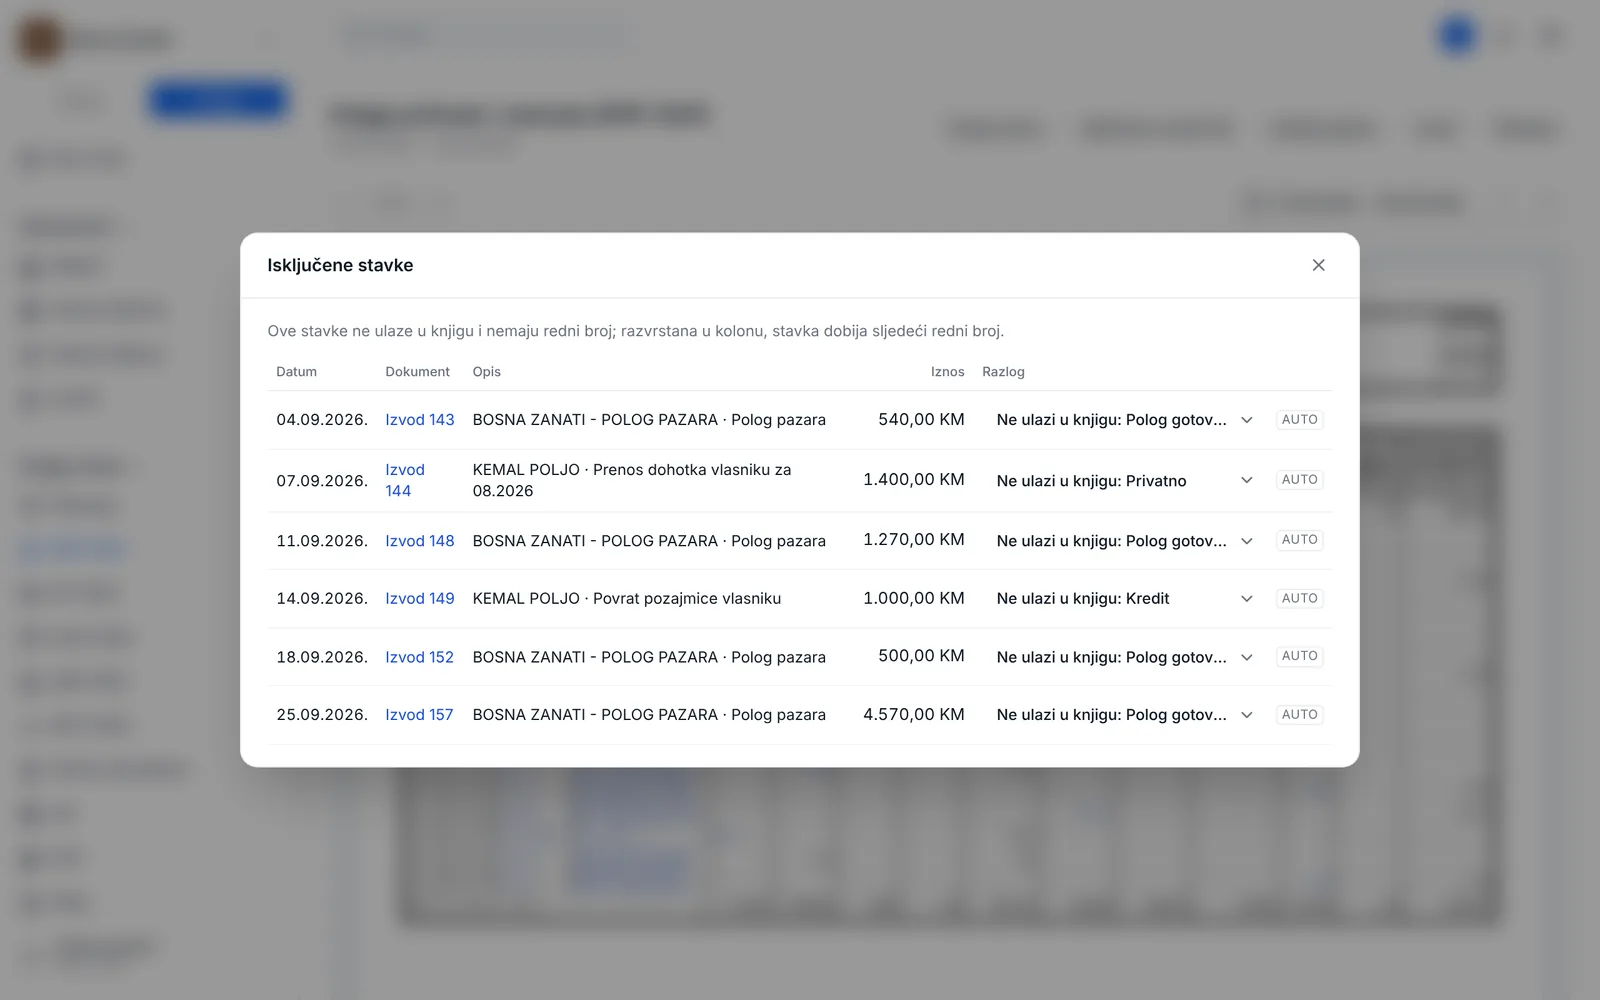
Redni broj se ne mijenja
Knjiga na papiru nema praznina u rednim brojevima, pa ih nema ni eFirma. Stavka dobija broj kad uđe u knjigu i taj broj zadržava. Ako se kasnije isključi ili ako se izvod obriše, red ostaje u knjizi s oznakom „Isključeno“ ili „Poništeno“ i bez iznosa, a naredne stavke se ne prenumerišu.
Dugme Uskladi godinu prolazi kroz sve izvode i dnevne izvještaje godine i dodaje stavke koje nedostaju, s narednim brojevima. Ništa što je već u knjizi ne dobija novi broj.
Ručne stavke
Sve što nije prošlo kroz banku ni kasu upisuje se dugmetom Dodaj stavku: datum, broj i opis dokumenta, kolona, iznos i faktura. Tipični primjeri su materijal ili gorivo plaćeni gotovinom uz račun, sitan alat i prihod naplaćen robom ili uslugom u koloni 13. Ručnu stavku ne možete obrisati tako da nestane: poništava se i zadržava svoj broj.
KP-1042 i dnevni promet
Knjiga prometa je dnevna evidencija prometa za prodajna mjesta i poslovne jedinice. Kolone su redni broj, datum, broj i vrsta dokumenta, iznos naplaćen u gotovini, iznos naplaćen bezgotovinski (na papirnom obrascu još „u čekovima“) i ukupno naplaćen iznos. Obrazac u napomeni kaže da se dnevni promet iz nje unosi zbirno u knjigu prihoda i rashoda.
U eFirmi svaki dan s fiskalnim računima iz eFirma Kase postaje jedan red knjige prometa s dnevnim izvještajem kao dokumentom. Gotovina tog dana postaje jedan red KPR u koloni 11 s opisom Dnevni promet. Za kasu koju ne vodi eFirma upisujete dnevni izvještaj ručno, a red u KPR nastaje isto.
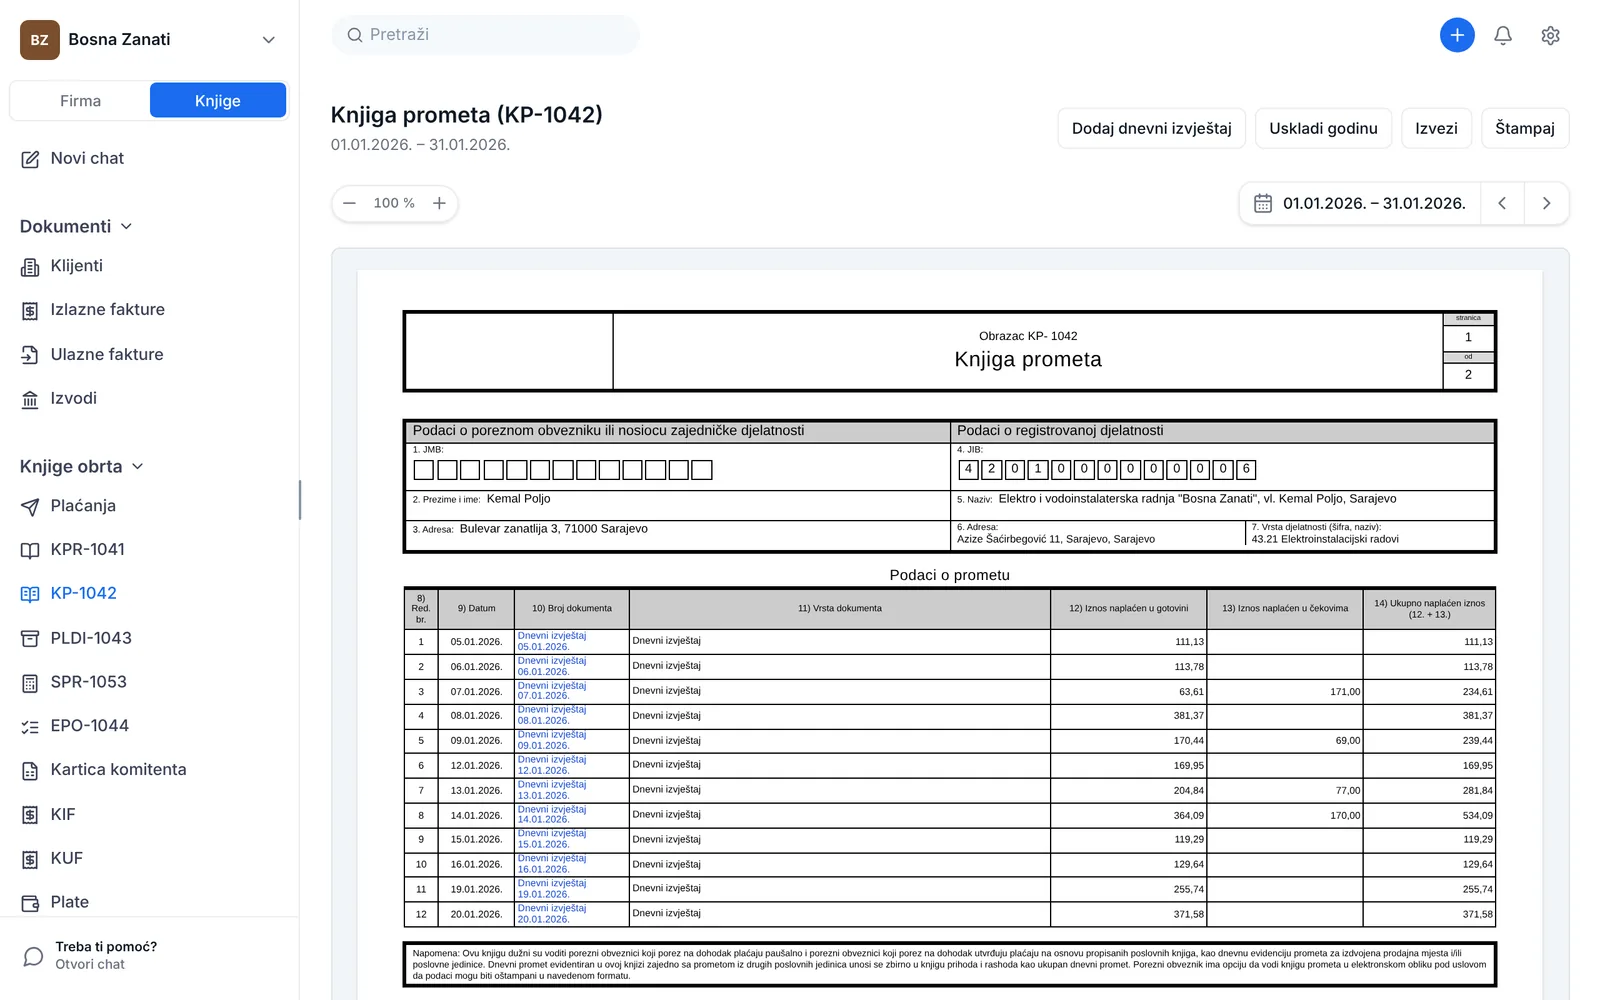
Bezgotovinski dio knjige prometa namjerno ne prelazi u KPR iz kase. Novac od kartica stiže na račun i ulazi u kolonu 12 kao priliv s POS terminala na izvodu. Da ide iz oba izvora, isti promet bio bi u knjizi dva puta. Iz istog razloga je polog pazara na izvodu isključen.
Mjesečni i kumulativni zbir
Svaka strana obrasca završava redom „Ukupno za sve stranice – prenos“, a sljedeća počinje redom „Donos“ s istim zbirom. Računovođe na kraju svakog mjeseca dodaju i red sa zbirom mjeseca i red sa zbirom od početka godine. eFirma ih dodaje sama, kao „* SEPTEMBAR“ i „* KUMULATIVNO“, za svaki mjesec koji izabrani period obuhvata cijeli.
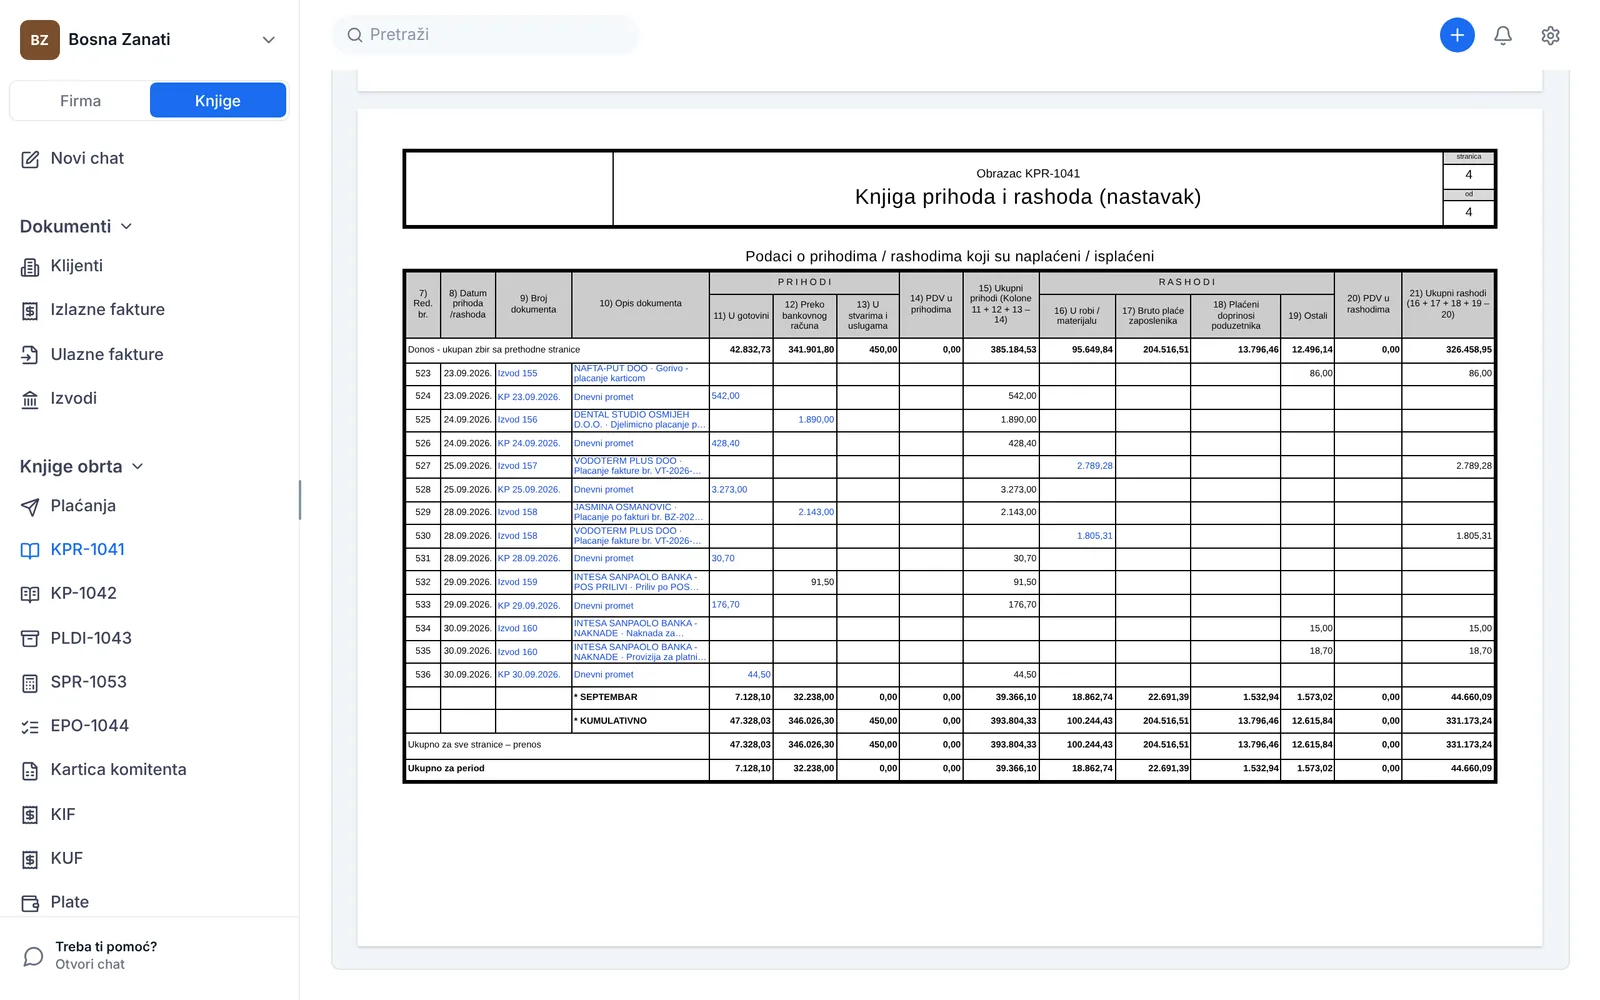
Period se bira kao bilo koji raspon unutar jedne godine, a prenos je uvijek zbir od početka knjige. Zato ispod posljednje strane stoji i red Ukupno za period, samo na ekranu, sa zbirom baš izabranog perioda.
Štampa i izvoz
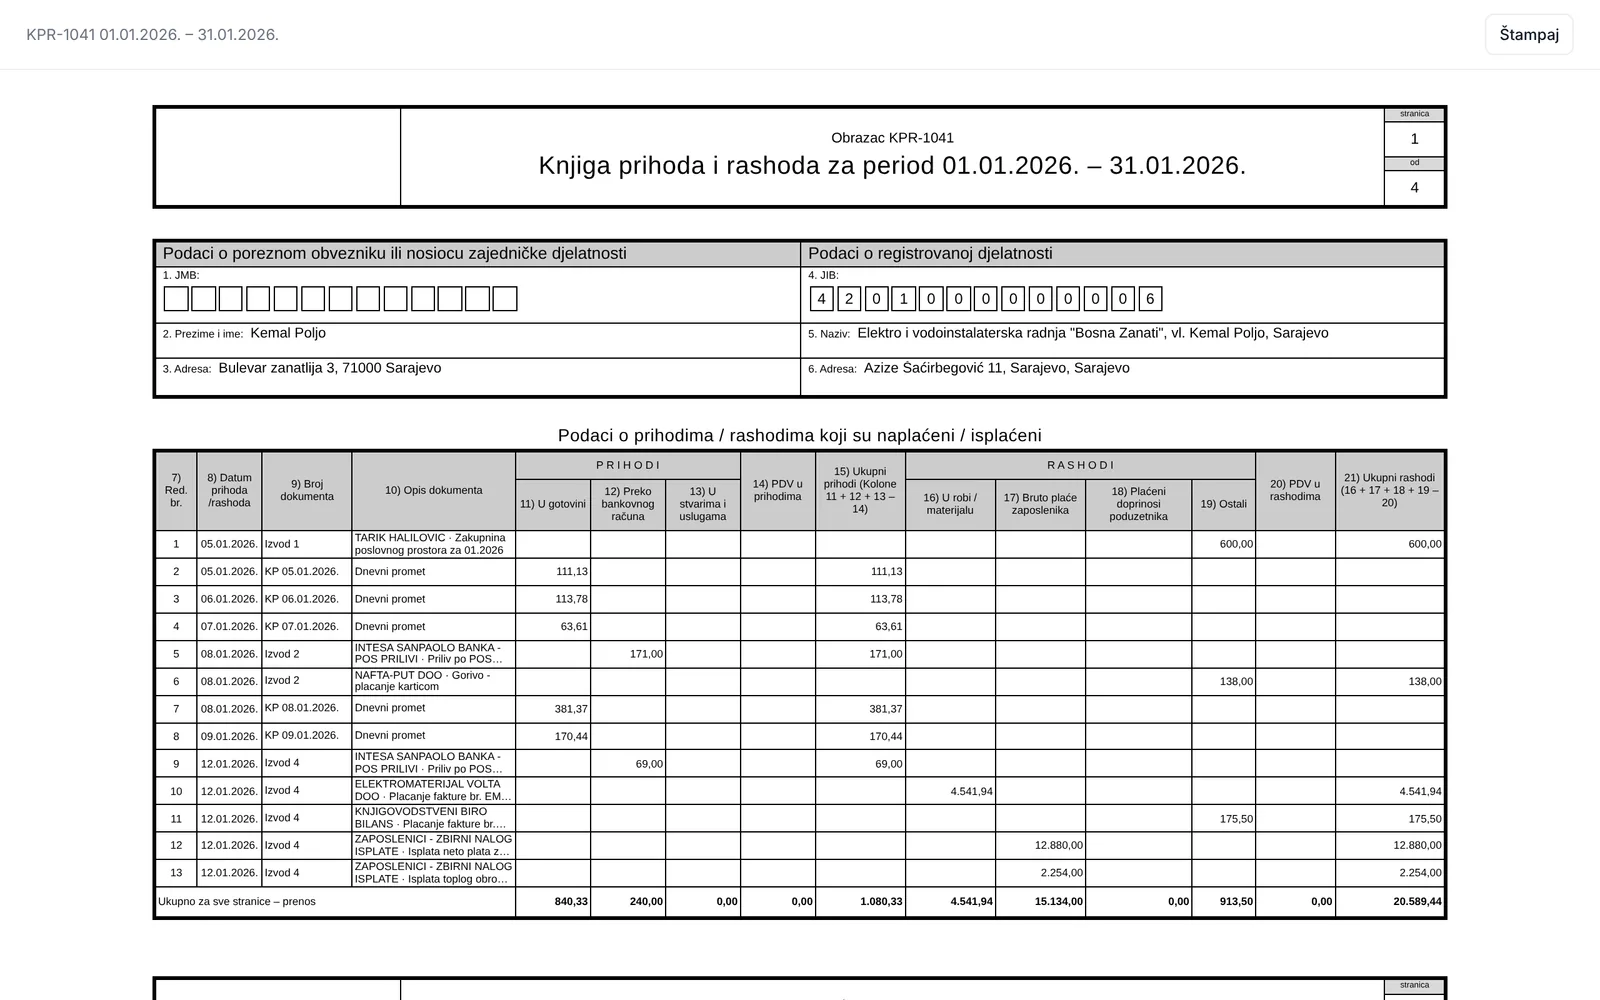
Štampaj daje obrazac na položenom A4 listu, s 13 redova na prvoj strani i 16 na svakoj sljedećoj, kao na papirnoj knjizi. Štampa od početka godine počinje naslovnom stranom sa zaglavljem, a štampa nekog kasnijeg perioda stranama „(nastavak)“ koje počinju donosom. Izvezi daje CSV s istim kolonama za Excel.
Najčešće greške
- U knjigu se upisuje izdata faktura umjesto naplate.
- Polog pazara se upiše kao prihod, iako je ista gotovina već upisana kao dnevni promet.
- Promet karticama se upiše iz kase i ponovo s izvoda kao POS priliv.
- Prenos na štedni račun ili povrat kredita upiše se kao rashod, a primljena pozajmica kao prihod.
- Novac koji vlasnik uzima za sebe upiše se kao rashod.
- Plaćanje vozila ili mašine upiše se kao rashod, umjesto da ide kroz amortizaciju.
- Gotovinski troškovi uz račun se zaborave jer nisu na izvodu.
- Pogrešna stavka se briše pa se redni brojevi pomjere, umjesto da se poništi.
Knjiga prihoda i rashoda iz izvoda
Otvorite radni prostor, u poreznom profilu označite obrt i učitajte izvod. eFirma ga pročita, razvrsta u KPR i poveže s fakturama, a vi samo potvrdite.
Besplatna registracijaIzvori
- Pravilnik o primjeni Zakona o porezu na dohodak FBiH, prečišćeni tekst iz 2026. godine.
- Obrasci KPR-1041 i KP-1042 Porezne uprave FBiH, s napomenom obrasca KP-1042.