16. 11. 2026.
Porez na dobit u FBiH: porezni bilans PB-800-A, PP-801 i mjesečna akontacija
Kako d.o.o. u FBiH obračunava i prijavljuje porez na dobit: rok 31. mart, novi PB-800-A od 83 reda, reprezentacija, prijava PP-801 u nPIS-u, mjesečna akontacija do kraja narednog mjeseca, primjer obračuna i porez po odbitku na isplate nerezidentima.
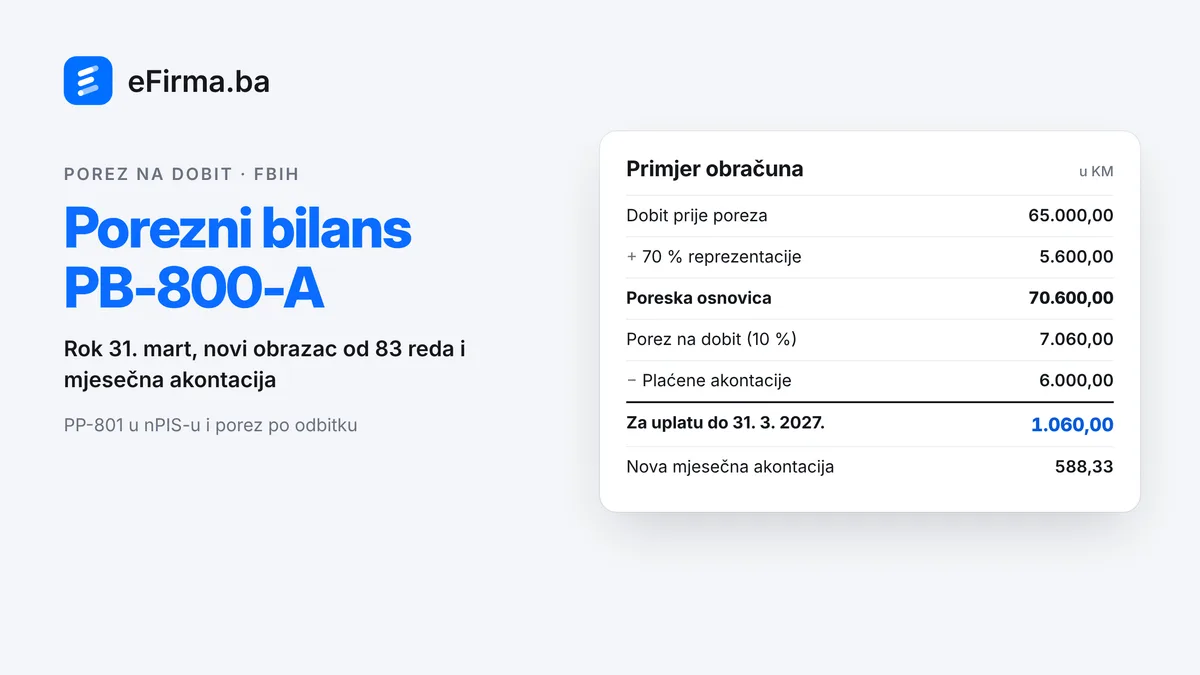
Najkraće: pravno lice u Federaciji BiH predaje porezni bilans PB-800-A i prijavu poreza na dobit za 2026. godinu do 31. marta 2027. (Pravilnik o primjeni Zakona o porezu na dobit FBiH, čl. 101 st. 1). Porez je 10 % poreske osnovice, a do iduće prijave plaća se mjesečna akontacija, do posljednjeg dana mjeseca za prethodni mjesec (Zakon o porezu na dobit FBiH, čl. 53 st. 1).
Ispod su rok, kako je porezni bilans složen, šta donosi novi obrazac od 83 reda, kako se računa akontacija, primjer obračuna i porez po odbitku na isplate nerezidentima, s propisom uz svako pravilo. Stanje: 16. novembar 2026. Vodič je za FBiH; Republika Srpska i Brčko distrikt imaju svoje zakone i obrasce.
Ukratko
- Rok: 31. mart za prethodnu godinu; za 2026. to je srijeda, 31. 3. 2027.
- Stopa: 10 % poreske osnovice.
- Porezni bilans PB-800 se predaje kao XML, a prijava PP-801 se upisuje direktno u nPIS.
- Za 2025. i kasnije godine važi novi obrazac PB-800-A od 83 reda.
- Akontacija: jednaki mjesečni iznosi iz posljednje prijave, do kraja narednog mjeseca.
- Razlika po prijavi plaća se u roku od 20 radnih dana od predaje prijave (Zakon, čl. 53 st. 2).
Rok: 31. ili 30. mart?
Pravilnik, čl. 101 st. 1, kaže do 31. marta, a njegov hrvatski tekst „do zadnjeg radnog dana u ožujku“. Zakon, čl. 49 st. 1, računa 30 dana od roka za finansijske izvještaje, što je 30. mart. Ko želi biti siguran po oba teksta, predaje do 30. marta. Kad 31. mart padne na vikend ili praznik, posljednji radni dan prije njega zadovoljava oba čitanja; za 2026. dilema ne postoji, jer je 31. 3. 2027. srijeda.
Kako je porezni bilans složen
PB-800-A počinje od računovodstvenog rezultata: prihodi, rashodi i dobit ili gubitak prije poreza. Na njega se dodaju porezno nepriznati rashodi, oduzimaju se neoporezivi prihodi, poreske olakšice i preneseni porezni gubitak, a obrazac završava poreskom osnovicom, porezom po stopi od 10 % i iznosom za uplatu nakon plaćenih akontacija.
Najveći dio posla su usklađivanja. Neki iznosi se vide u knjigama, drugi traže odluku knjigovođe:
- Reprezentacija: 70 % troškova reprezentacije nije porezno priznato (Pravilnik, čl. 31).
- Stipendije, donacije, sponzorstva i istraživanje i razvoj imaju na novom obrascu poseban red za nepriznati i za priznati dio.
- Kazne, manjkovi iznad dozvoljenog kala, rastura, kvara i loma i amortizacija iznad porezno priznate imaju svoje redove.
- Primljene dividende i akontacije plaćene tokom godine imaju svoje redove i čitaju se iz knjiga.
Novi obrazac PB-800-A od 83 reda
Od porezne 2025. godine, odnosno prijava predanih 2026., važi obrazac PB-800-A od 83 reda iz Pravilnika s izmjenama do Službenih novina FBiH 75/25, i na njega ide i prijava za 2026. Novi obrazac:
- razdvaja stipendije, reprezentaciju, donacije, sponzorstva i istraživanje i razvoj na porezno nepriznati i priznati dio;
- dodaje red za porezno priznatu ubrzanu amortizaciju;
- porez na neopravdano korištene olakšice dijeli na četiri razloga, čiji je zbir jedan red;
- ima i novu XML šemu poreznog bilansa.
Prijava PP-801 i mjesečna akontacija
Prijava poreza na dobit PP-801 se ne uvozi kao fajl, nego se upisuje direktno u nPIS; kao fajl se predaje samo porezni bilans. Dio 2 prijave je obračun akontacije za naredni period, a red 2.8 na obrascu glasi 2.5/12: dvanaestina poreza iz reda 2.5.
Pravilnik, čl. 78 st. 2, govori o dvanaestini poreza nakon umanjenja i poreskog kredita. Dvije računice se razlikuju samo kad firma ima poreski kredit; nPIS računa red 2.8 iz reda 2.5, pa je to akontacija koju Porezna uprava knjiži, a ono što se tokom godine plati više uračunava se u narednu prijavu (Zakon, čl. 53 st. 3).
| Pravilo | Šta važi | Propis |
|---|---|---|
| Iznos | Jednaki mjesečni iznosi iz posljednje prijave, do naredne prijave | Zakon o porezu na dobit FBiH, čl. 52 st. 1 i 3 |
| Rok | Do posljednjeg dana mjeseca za prethodni mjesec | Zakon, čl. 53 st. 1 |
| Od kada važi nova akontacija | Od prve akontacije koja dospijeva nakon predaje prijave | Pravilnik, čl. 79 st. 1 i čl. 82 st. 1 |
| Nakon godine s gubitkom | Akontacija se ne plaća | Pravilnik, čl. 79 st. 4 |
| Prva godina poslovanja | Nema akontacije do prve prijave | Zakon, čl. 52 st. 7 |
| Uplata | Vrsta prihoda 711211, na račun kantona sjedišta | Pravilnik o načinu uplate javnih prihoda, Službene novine FBiH 29/25, t. 3.1.2 |
| Rok na vikend ili praznik | Prvi sljedeći radni dan | Zakon o Poreznoj upravi FBiH, čl. 3 t. 11 |
| Akontacija za | Rok | Zašto baš taj dan |
|---|---|---|
| Decembar 2026. | 1. 2. 2027. | 31. januar je nedjelja |
| Januar 2027. | 2. 3. 2027. | 28. februar je nedjelja, a 1. mart Dan nezavisnosti |
| Februar 2027. | 31. 3. 2027. | Posljednji dan marta; prva po prijavi za 2026. ako je predata prije tog dana |
| Mart 2027. | 30. 4. 2027. | Posljednji dan aprila |
Primjer obračuna
Društvo ima prihode 520.000,00 KM i rashode 455.000,00 KM, pa je dobit prije poreza 65.000,00 KM. Među rashodima je 8.000,00 KM reprezentacije, od čega 70 %, 5.600,00 KM, nije porezno priznato. Pretpostavimo da drugih nepriznatih rashoda, olakšica ni prenesenog gubitka nema.
| Stavka | Iznos |
|---|---|
| Dobit prije poreza | 65.000,00 KM |
| + Nepriznata reprezentacija (70 % od 8.000,00 KM) | 5.600,00 KM |
| Poreska osnovica | 70.600,00 KM |
| Porez na dobit (10 %) | 7.060,00 KM |
| − Akontacije plaćene tokom godine | 6.000,00 KM |
| Za uplatu po prijavi | 1.060,00 KM |
| Nova mjesečna akontacija (7.060,00 / 12) | 588,33 KM |
Porez po odbitku na isplate nerezidentima
Kad firma iz FBiH isplati nerezidentu dividendu, kamatu, autorsku naknadu, naknadu za usluge upravljanja, tehničke ili obrazovne usluge, zakup, zabavne i sportske aktivnosti, premije osiguranja ili telekomunikacijske usluge, obračunava porez po odbitku na bruto iznos: 5 % na dividende i 10 % na ostalo, a za zemlju bez ugovora o izbjegavanju dvostrukog oporezivanja i na sve ostale usluge (Zakon, čl. 38). Nižu stopu iz ugovora nerezident ostvaruje uz potvrdu o rezidentnosti (Zakon, čl. 40).
| Obrazac | Za šta | Rok |
|---|---|---|
| POD-815 | Dividende | 10 dana nakon mjeseca isplate |
| POD-816 | Kamate | 10 dana nakon mjeseca isplate |
| POD-817 | Autorske naknade i druga prava intelektualnog vlasništva | 10 dana nakon mjeseca isplate |
| POD-818 | Ostali prihodi | 10 dana nakon mjeseca isplate |
Za isplatu u januaru 2027. prijava i uplata idu do 10. 2. 2027. Porez se plaća kao vrsta prihoda 711212, na račun kantona sjedišta isplatioca.
Kako eFirma priprema porezni bilans
- Prihode i rashode uzme iz knjiga godine, a redove koje knjige mogu predložiti (reprezentacija, kazne, donacije i sponzorstva, manjkovi, amortizacija iznad porezno priznate) ponudi kao prijedlog koji knjigovođa prihvati, izmijeni uz obrazloženje ili odbaci.
- Vodi registar poreznih gubitaka: gubitak iz prijave se koristi u narednih pet godina, najstariji prvi.
- Napravi XML poreznog bilansa provjeren po XSD šemi Porezne uprave, za novi obrazac od 83 reda i za stari.
- Za PP-801 pokaže vrijednosti dijela 2, obračuna akontacije, spremne za upis u nPIS.
- Zaključena prijava upiše akontacije u Rokove i predaje, s nalogom za uplatu na račun kantona sjedišta.
- Porez proknjiži kao korak zaključka godine, pa ga vide i finansijski izvještaji.
- Ništa ne predaje umjesto vas: XML predajete sami u nPIS-u.
Česta pitanja
Do kada se predaje porezni bilans PB-800-A?
Do 31. marta za prethodnu godinu (Pravilnik o primjeni Zakona o porezu na dobit FBiH, čl. 101 st. 1); za 2026. to je 31. 3. 2027. Zakon, čl. 49 st. 1, računa 30 dana od roka za finansijske izvještaje, pa ko želi biti siguran po oba teksta, predaje do 30. marta.
Koliki je porez na dobit u FBiH?
10 % poreske osnovice. Osnovica polazi od dobiti prije poreza, uvećane za porezno nepriznate rashode i umanjene za neoporezive prihode, poreske olakšice i preneseni porezni gubitak.
Kako se računa mjesečna akontacija poreza na dobit?
Iz posljednje prijave: red 2.8 prijave PP-801 je dvanaestina poreza iz reda 2.5. Plaća se do posljednjeg dana mjeseca za prethodni mjesec (Zakon, čl. 53 st. 1), od prve akontacije koja dospijeva nakon predaje prijave.
Koliko je reprezentacija porezno priznata?
30 %: 70 % troškova reprezentacije nije porezno priznato (Pravilnik, čl. 31).
Da li se PP-801 predaje kao XML?
Ne. Prijava PP-801 se upisuje direktno u nPIS; kao fajl se predaje samo porezni bilans PB-800.
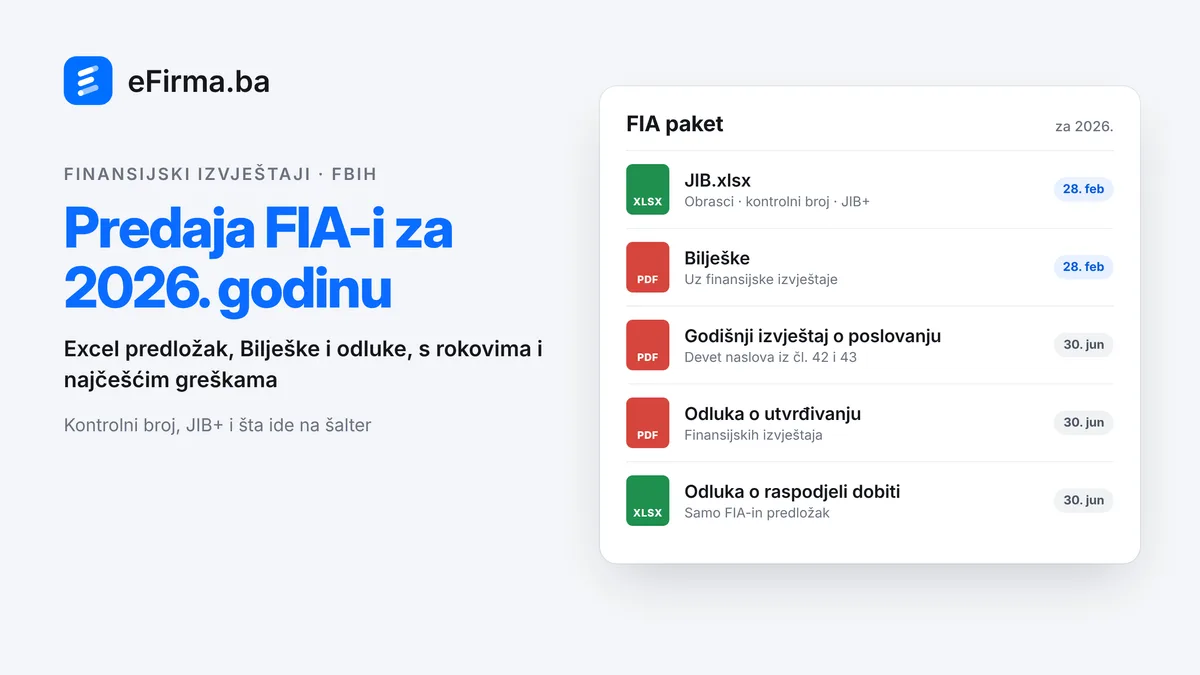
Finansijski izvještaji za FIA
Obrasci u FIA-inom Excel predlošku, Bilješke i odluke, s rokovima i najčešćim greškama.
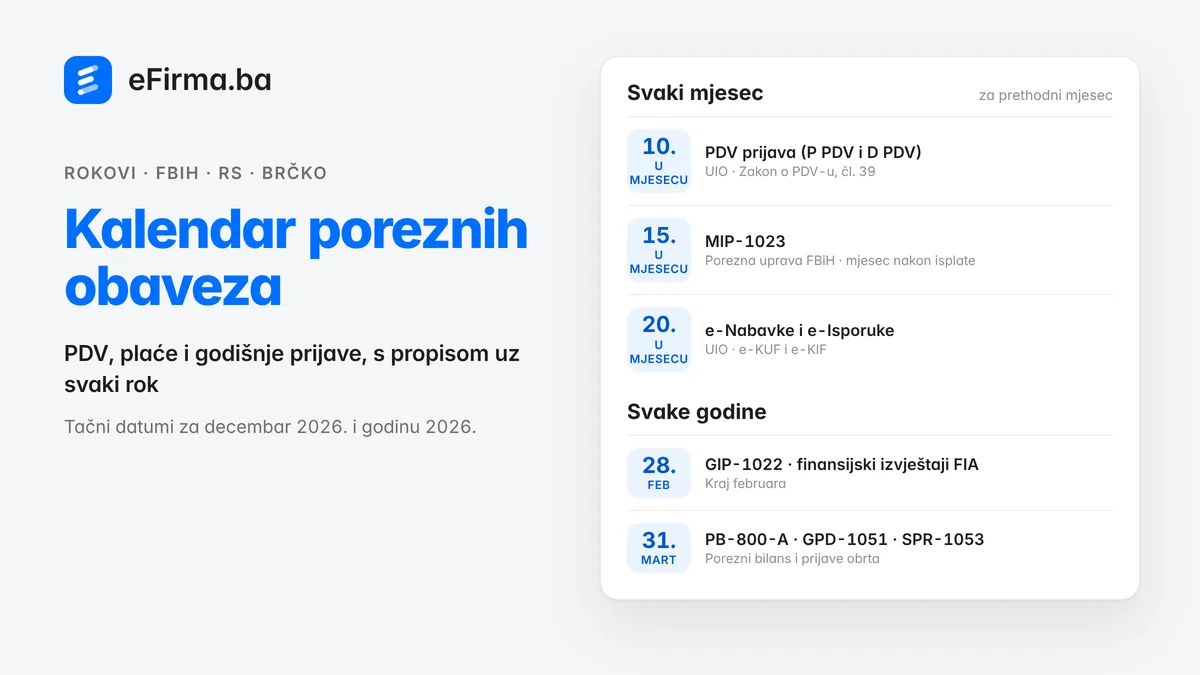
Pročitajte vodičSvi rokovi na jednom mjestu
Mjesečni i godišnji rokovi za PDV, plate i godišnje prijave, s propisom uz svaki rok.
Pogledajte kalendar rokovaPorezni bilans svih klijenata iz jedne agencije
Otvorite agenciju u eFirmi, dodajte klijente i pripremite PB-800-A i akontacije iz knjiga svakog klijenta.
Besplatna registracijaKnjigovodstvo u eFirmi
Dnevnik, kartice, PDV prijava, plate, finansijski izvještaji i porezni bilans za d.o.o. i obrt, iz jednog naloga agencije.
Pogledajte knjigovodstvo